菲律宾是东南亚增长最快的数字支付市场之一,2025年拥有6664万数字支付用户,数字交易规模预计超过496亿美元(Worldpay)。GCash公布的注册用户数已达9400万,商户触点达600万个,是当地覆盖最广的数字钱包之一。由于约50%的人口仍未开设银行账户,现金和COD(货到付款)仍然与数字渠道并存,这种组合定义了菲律宾的结账体验。
菲律宾市场速览
国家 | 菲律宾 |
|---|---|
人口 | 1.168亿 |
GDP(美元) | 4910亿 |
货币 | 菲律宾比索(PHP) |
2025年数字支付交易规模 | 496亿美元(Worldpay) |
2025年数字支付用户 | 6664万(Worldpay) |
菲律宾买家最常用哪些支付方式?
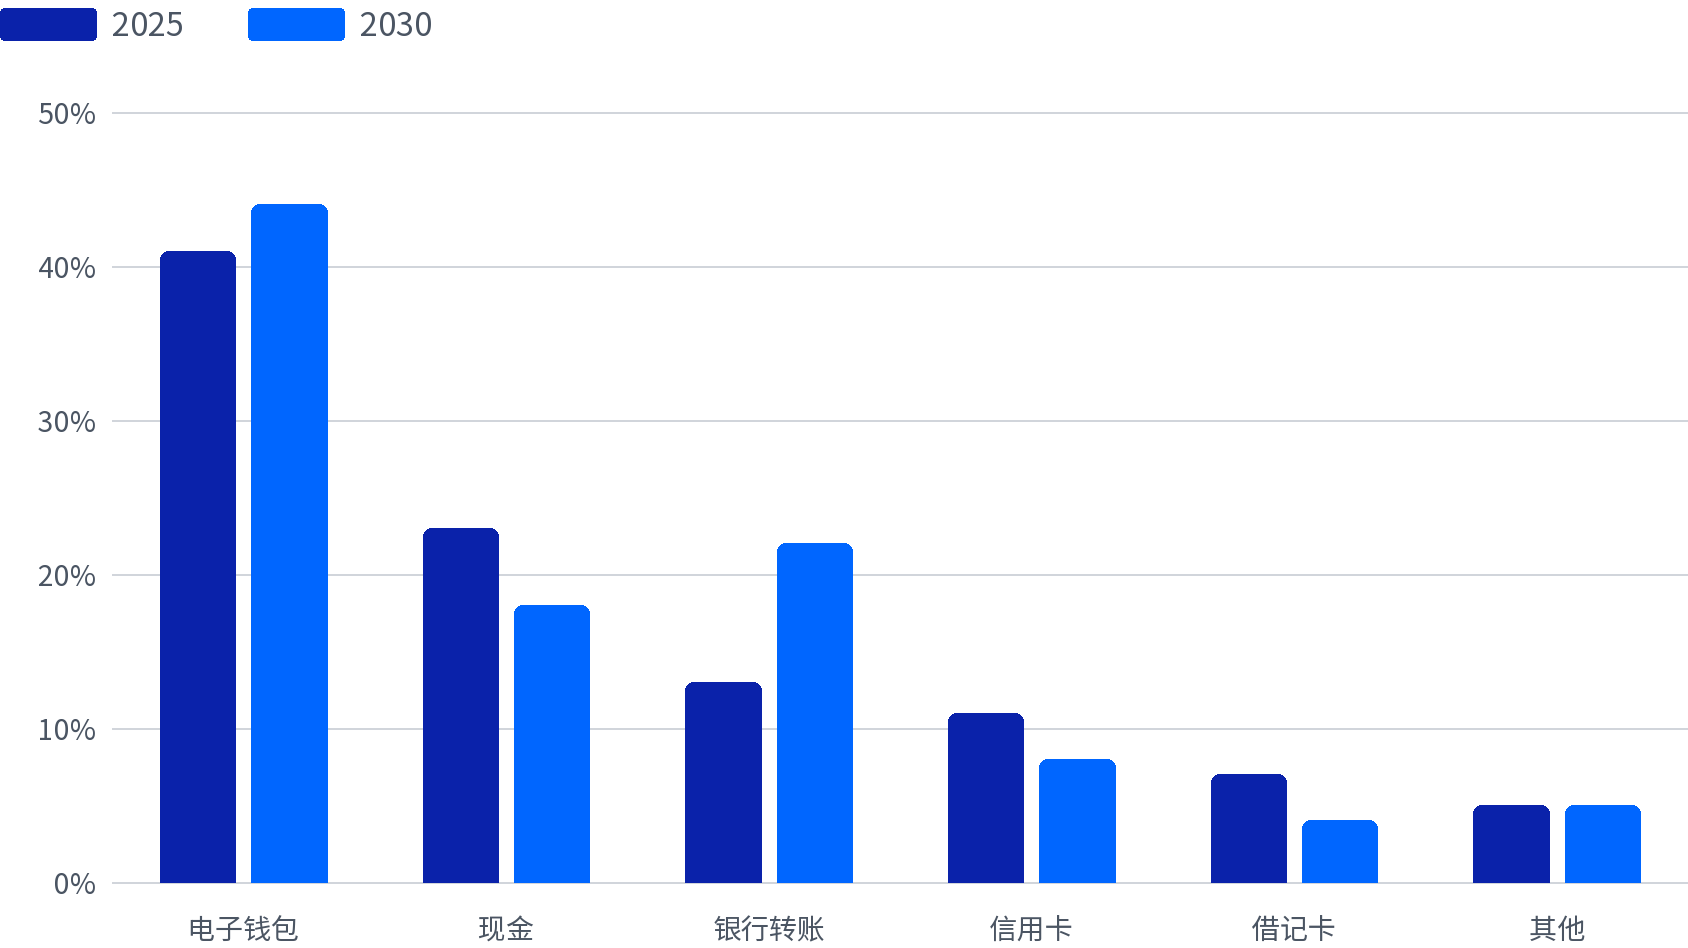
数字钱包在2025年以41%的份额主导菲律宾电商交易,这得益于GCash的超大规模覆盖。COD占23%,反映了庞大的无银行账户人口。银行转账以13%位居第三,预计到2030年将成为增长最快的品类。2025年菲律宾支付方式分布如下:
- 数字钱包,41%,到2030年上升至44%。 GCash公布的注册用户数已达9400万,商户受理点达600万个,是菲律宾数字钱包市场的主要平台。Maya、Lazada Wallet和ShopeePay也是当地常见的数字钱包。
- 现金/COD,23%,到2030年下降至18%。 约50%的菲律宾人口没有银行账户,使COD成为银行服务不足消费者在线购物的主要入口。
- 银行转账,13%,预计到2030年达到22%。 增长由InstaPay和QR Ph(Quick Response Philippine)驱动,支持快速的A2A(账户间转账)。银行转账有望成为到2030年增长最快的品类。
- 信用卡,11%,到2030年下降至8%。 渗透率低于区域平均水平,随着消费者转向钱包和转账方式而收缩。主要卡组织为Visa和Mastercard。
- 借记卡,7%,到2030年下降至4%。 主要卡组织为Visa和Mastercard以及本地网络。
菲律宾2025年电子商务支付方式份额
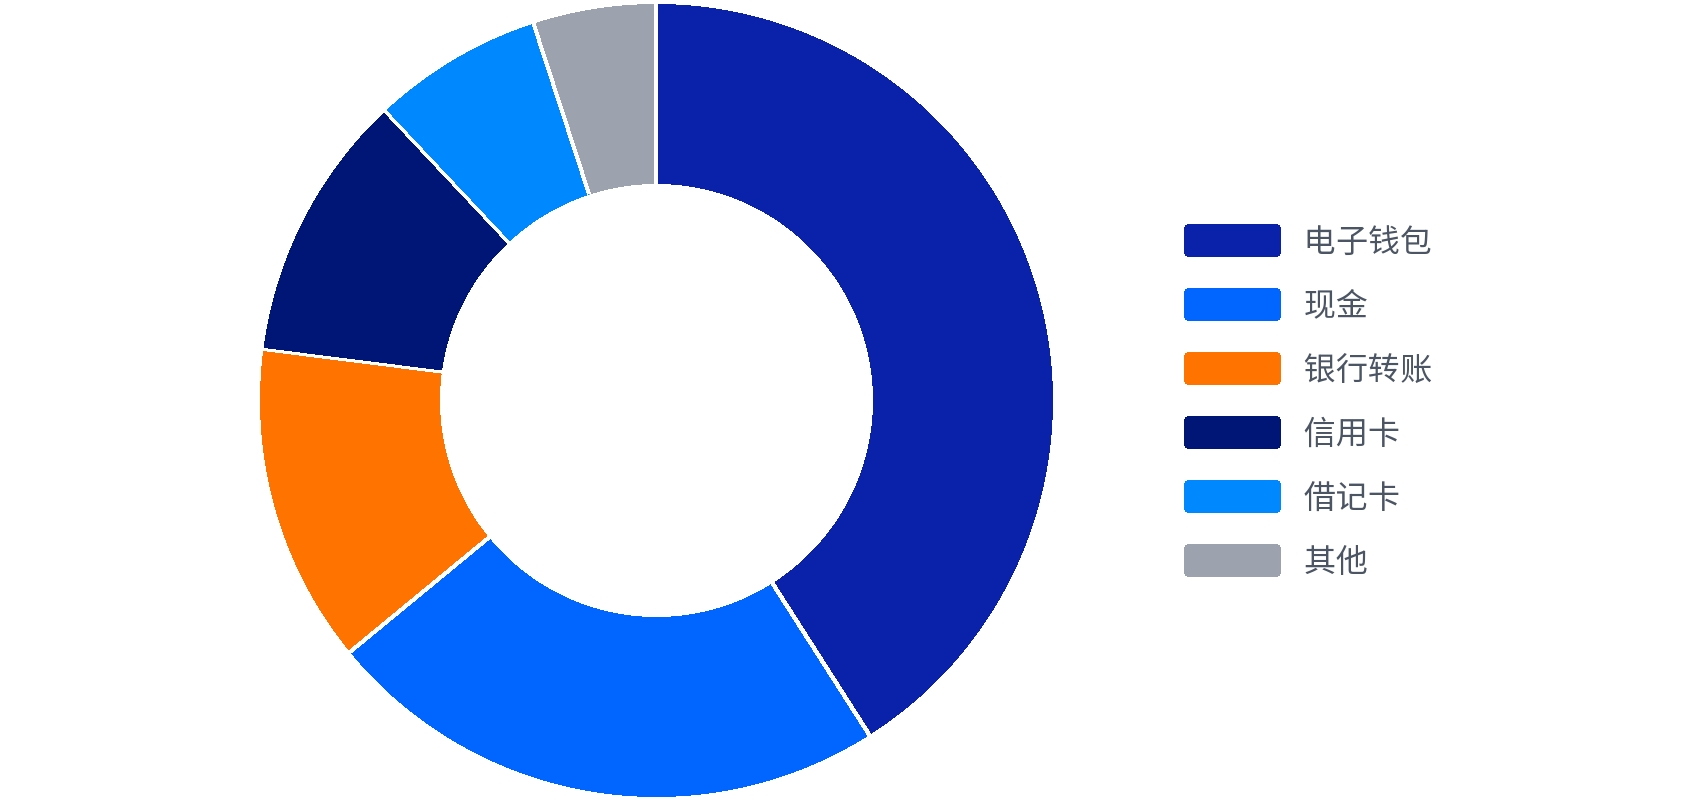
GCash、银行转账和卡在菲律宾的运作方式
菲律宾结合了主导钱包(GCash)、显著的COD量和增长的银行转账使用,每种方式都带有不同的集成要求、结算时间线和买家资质限制。下表列出了每种方式的这些变量。
数字钱包占菲律宾在线交易量的41%,可用平台包括GCash、Maya、Lazada Wallet和ShopeePay。数字钱包和COD合计占64%。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
数字钱包 | GCash、Maya、Lazada Wallet、ShopeePay | 约41% | GCash是整个钱包市场中的领先平台之一。 |
现金/COD | 物流合作伙伴、市场履约 | 约23% | 商户需要考虑配送拒收和现金回笼较慢的问题。 |
银行转账 | InstaPay、QR Ph | 约13% | InstaPay支持实时、小额电子资金转账;支付确认不等于商户结算到账。 |
信用卡 | Visa、Mastercard | 约11% | 跨境授权率低于区域平均水平;建议通过本地收单行路由。 |
借记卡 | Visa、Mastercard、本地网络 | 约7% | 适合偏好直接从银行余额付款的买家。 |
菲律宾支付格局到2030年将如何变化?
数字钱包从41%增长至44%。银行转账是突出的增长亮点,预计从13%几乎翻倍至22%,由InstaPay和QR Ph普及驱动。COD从23%下降至18%,因为数字支付基础设施延伸到农村地区。如需结构化方法来决定首先激活哪些方式,支付方式配置策略提供了适用于菲律宾市场的决策模型。
菲律宾2025-2030年电子商务支付方式份额