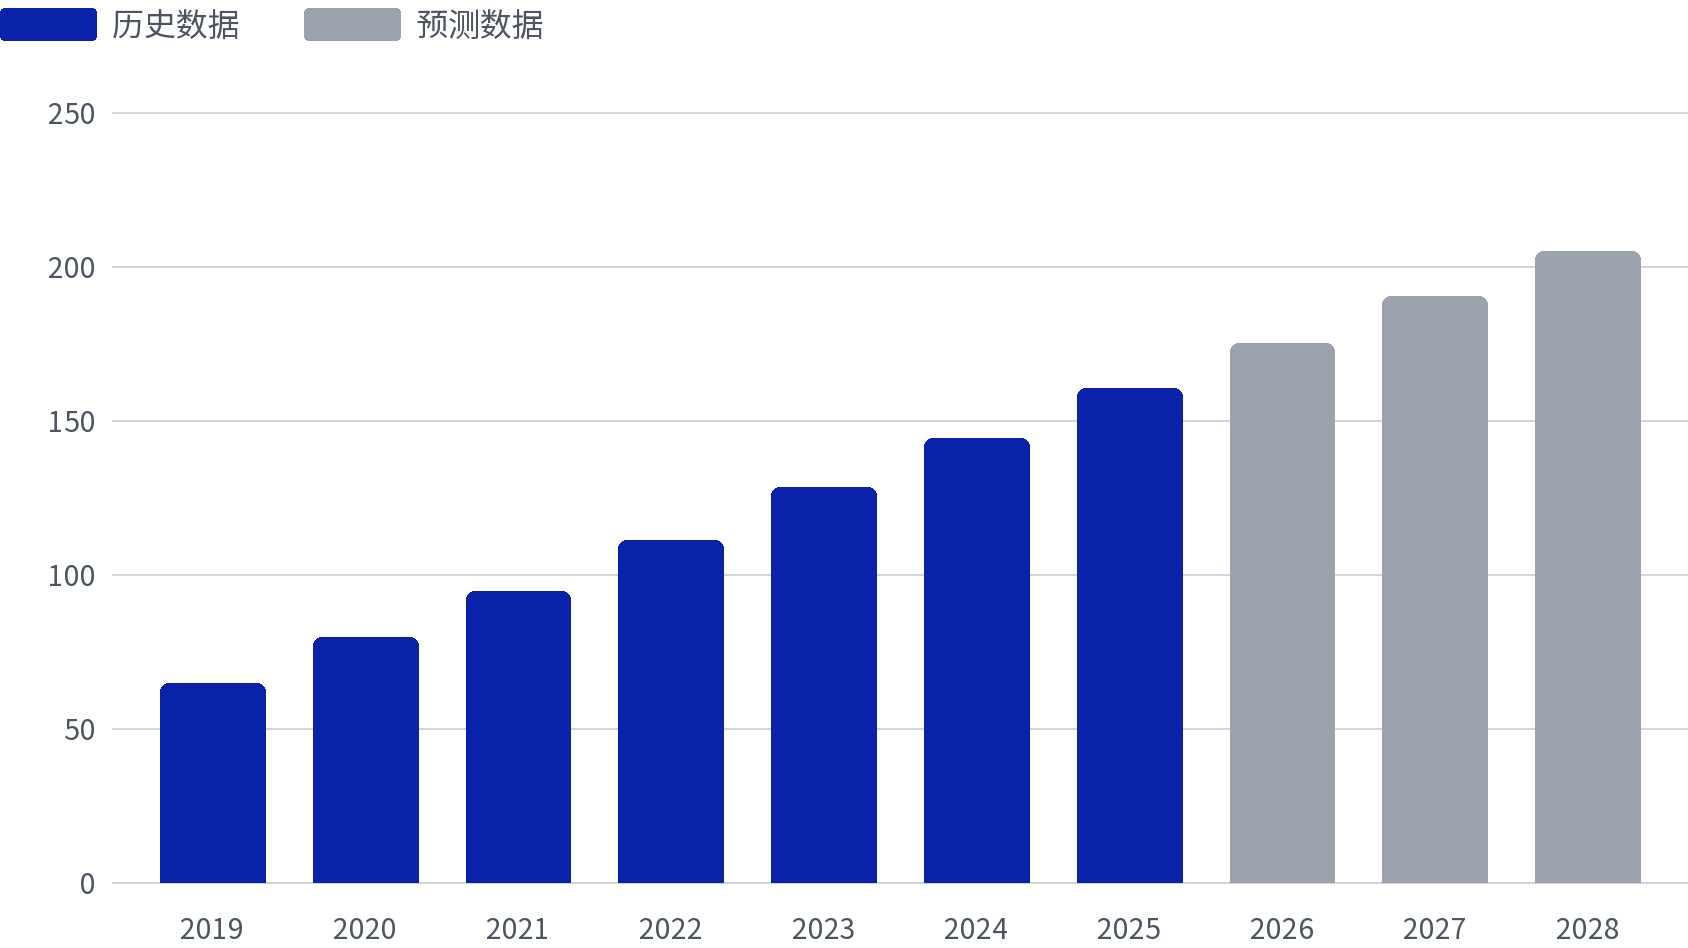
印度尼西亚是东南亚规模最大的数字支付市场,89%的人口使用电子支付,活跃电商购物者超过5800万。预计2024年至2028年间,数字支付用户将增长42%,用户总数将突破2亿。数字钱包和基于QR码的银行转账共同主导市场,是任何进入印尼市场的商户必须支持的基础支付组合。。
印尼市场速览
国家 | 印度尼西亚 |
|---|---|
人口 | 2.849亿 |
GDP(美元) | 1.443万亿美元 |
货币 | 印尼盾(IDR) |
电商渗透率 | 21.56% |
数字支付普及率 | 89% |
印尼2019-2028年数字支付用户数量(百万)
印尼买家最常用哪些支付方式?
数字钱包占印尼电商交易的42%,银行转账占34%,现金/货到付款(COD)占13%。前两大数字支付渠道合计覆盖76%的在线交易规模。2025年印尼支付方式分布如下:
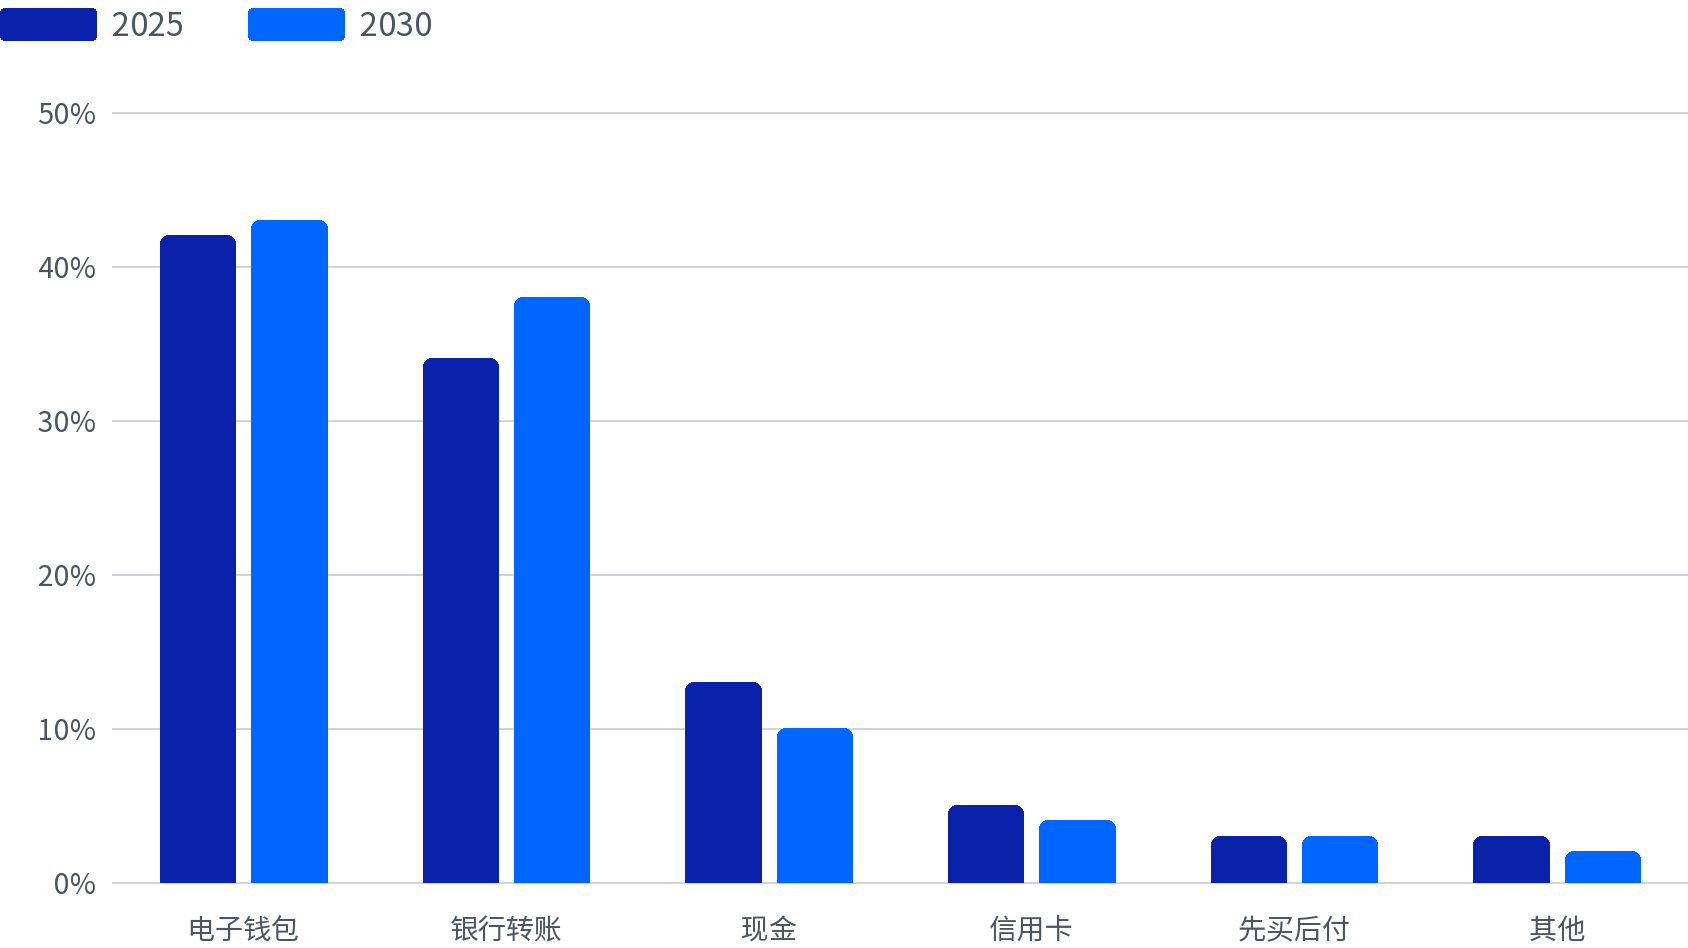
- 数字钱包(约42%): GoPay和DANA是其中的主导平台。预计到2030年钱包份额将增长至43%。
- 银行转账(约34%): BI-FAST和QRIS支持A2A(账户间转账)实时转账。QRIS支持与新加坡、泰国、马来西亚及中国的跨境QR码互联互通。预计到2030年银行转账份额将达到38%。
- 现金及货到付款(约13%): 在印尼央行国家支付蓝图推动下持续下降。但在农村地区和首次网购用户中,COD仍是重要的信任信号。
- 信用卡和借记卡(约7%): Visa和Mastercard处理大部分国际卡交易。由于正规银行账户普及率低于区域平均水平,卡支付渗透率较低。
- BNPL(先买后付,约3%): 在30岁以下买家中增长迅速。信用风险由BNPL服务商承担,对瞄准年轻客群的商户是低风险的补充支付方式。
印度尼西亚2025年电子商务支付方式份额
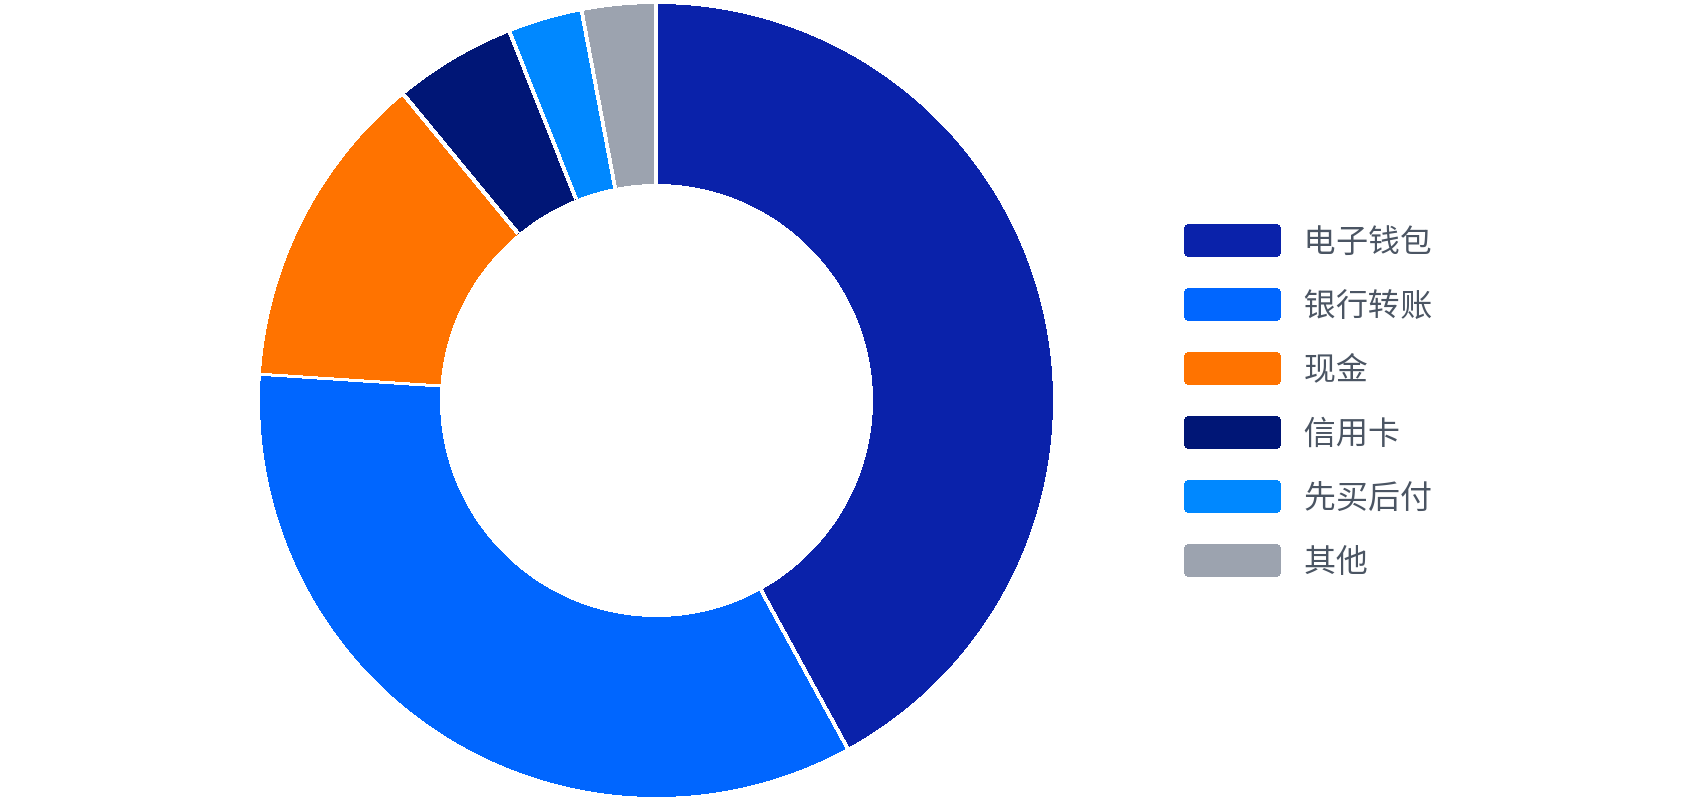
数字钱包、银行转账和卡在印尼的运作方式
印尼支付方式的选择,主要看买家资质和结账场景。本地钱包主要服务印尼用户,符合条件的国际访客也可以在受理跨境QRIS的商户使用参与计划的支付应用。无法使用本地或互联QR支付应用的买家,卡仍然是重要选项。下表汇总了各主要支付方式的特点和商户需要了解的运营要点。
数字钱包和银行转账合计覆盖印尼电商76%的交易量,具体可用性因钱包、银行和支付应用而异。印尼央行的QRIS Cross-Border说明指出,来自互联市场的访客可在参与计划的印尼商户使用受支持的应用;线上场景能否使用,取决于商户和应用。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
数字钱包 | GoPay、DANA | 约42% | 可用性因钱包和买家账户资质而异。 |
银行转账 | BI-FAST、QRIS | 约34% | BI-FAST支持实时A2A清算。Antom的QRIS文档列明其QRIS支付流程支持退款、部分退款和争议处理。 |
现金/COD | 不适用 | 约13% | 配送拒收风险高;商户资金需在确认收货后方可回流。 |
信用卡和借记卡 | Visa、Mastercard | 约7% | 无法使用本地或互联QR支付应用的外国买家,仍可把卡作为重要选项。 |
BNPL(先买后付) | Atome | 约3% | 可用性和买家条款因服务商而异。 |
印尼支付格局到2030年将如何变化?
银行转账是增长最快的品类,随着QRIS普及率提升,预计到2030年份额将从34%增长至38%。钱包份额小幅增长至43%;COD随着数字基础设施完善从13%下降至10%。对于需要配置结账优先级的商户,支付方式配置策略提供了结构化的决策方法,帮助您在印尼双轨主导的数字市场中确定首选支付通道。
印度尼西亚2025-2030年电子商务支付方式份额