
台湾数字支付市场在过去五年中增长了约50%,2025年渗透率达到35.6%。信用卡主导在线交易,受强烈的忠诚度和返现奖励计划推动,而数字钱包以LINE Pay、Apple Pay和JKOPay(街口支付)为首,是增长最快的细分市场。电商用户预计到2029年将达到690万,受年轻消费群体和社交媒体驱动的购买行为推动。
台湾市场快照
市场 | 中国台湾 |
|---|---|
人口 | 2330万 |
GDP(美元) | 9201亿 |
货币 | 新台币(TWD) |
数字支付普及率 | 35.6% |
预计2029年电商用户 | 690万 |
台湾买家最常用哪些支付方式?
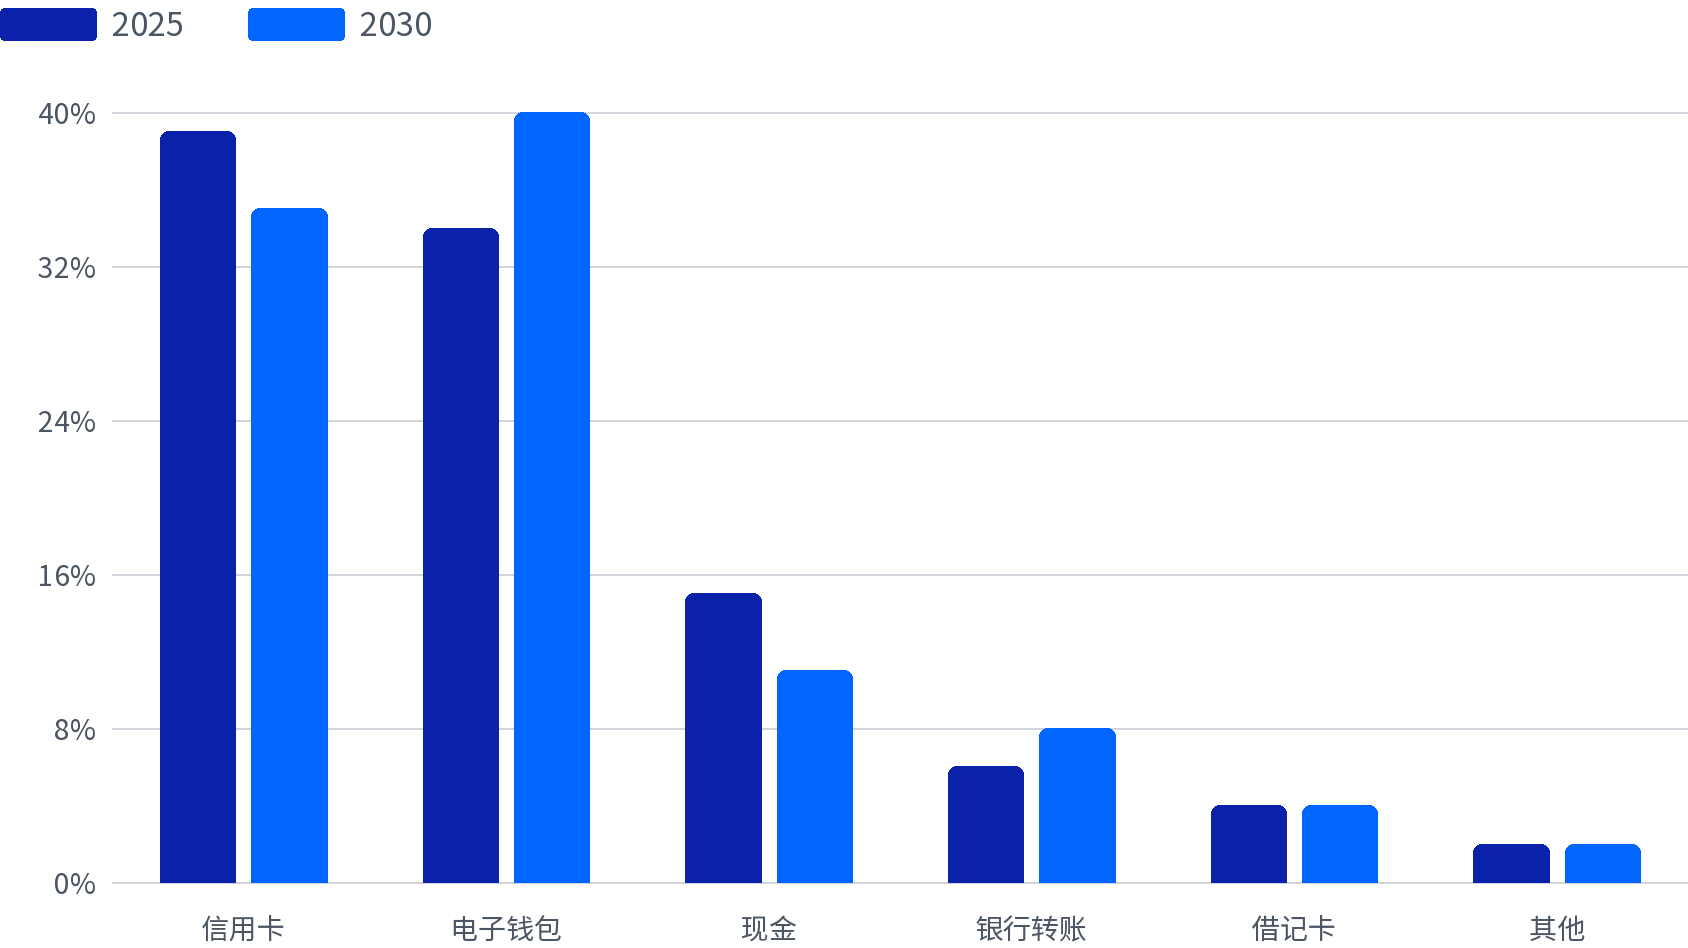
信用卡在2025年占台湾电商交易金额的39%;数字钱包占34%,有望在2030年超越信用卡。更宽的现金品类保留15%。卡和钱包合计覆盖73%的在线交易金额。台湾2025年支付方式分布如下:
- 信用卡,约39%,到2030年下降至约35%。 Visa和Mastercard主导。高卡粘性由台湾银行文化中嵌入的忠诚度积分计划和返现激励驱动。
- 数字钱包,约34%,预计到2030年达到40%。 LINE Pay、Apple Pay和JKOPay(街口支付)是前三大平台。钱包是增长最快的细分,对高交易量品类来说,至少支持LINE Pay实际上是必需的。
- 现金,约15%,到2030年下降至11%。 买家可能在便利店付款、取货时付款或货到付款,具体取决于商户和提供商。
- 银行转账,约6%,预计到2030年达到8%。 LINE Bank和Taiwan Pay是商户可考虑的选项,能否使用取决于提供商支持。
- 借记卡,约4%。 EasyCard和iPASS属于储值产品,不在借记卡品类内。
中国台湾2025年电子商务支付方式份额
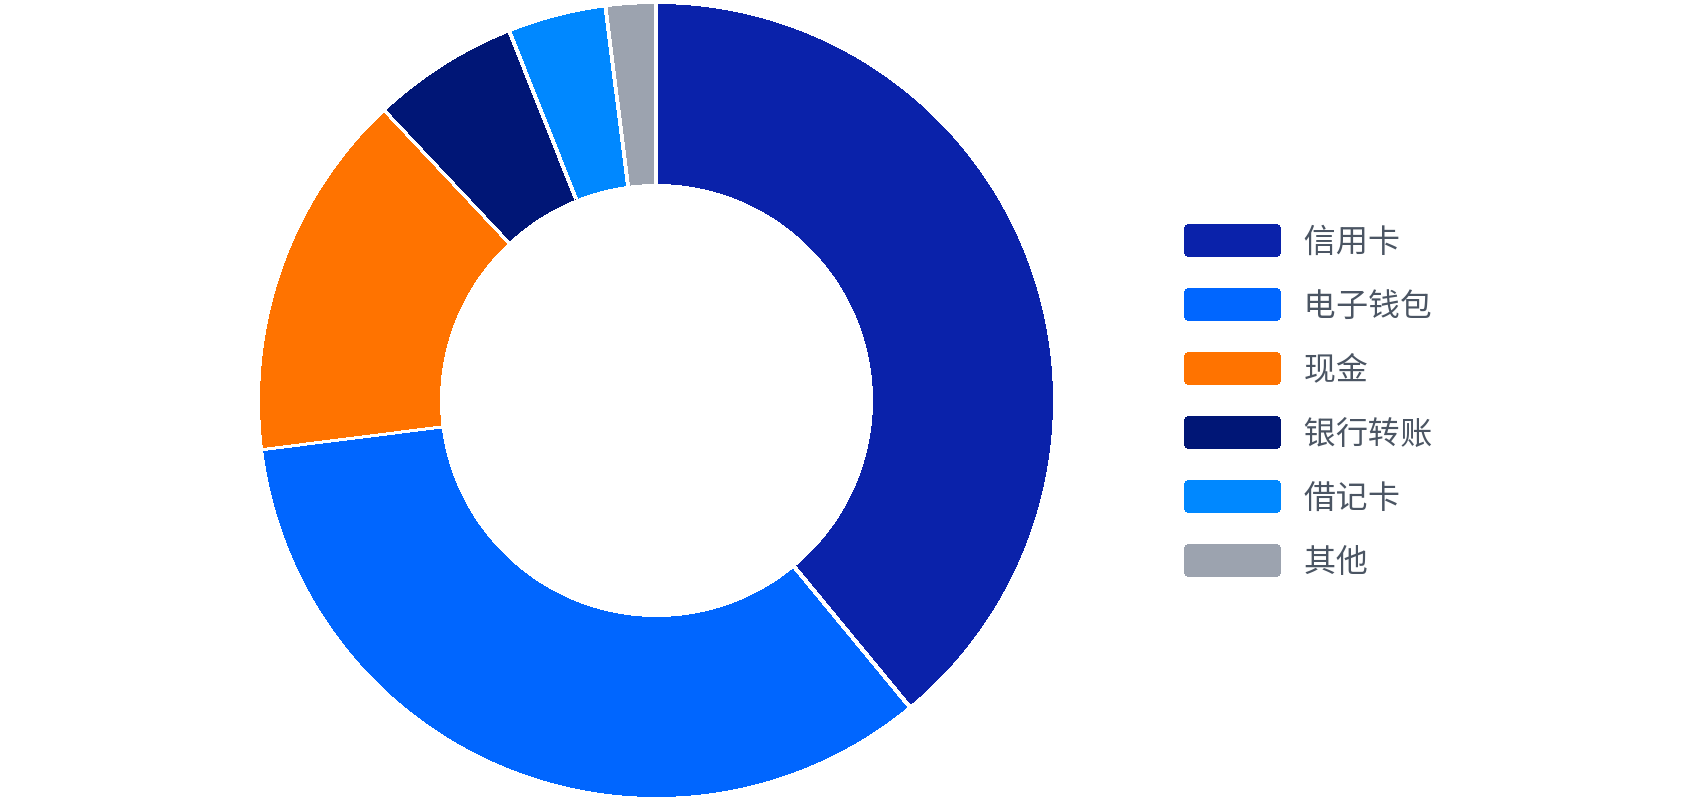
信用卡和COD等在台湾的运作方式
台湾支付环境以卡为主导,同时钱包不断增长,还有多种基于现金的支付流程。下表汇总主要品类和商户应确认的覆盖。关于如何排序这些方式以减少结账流失,电商结账优化指南介绍了卡加钱包市场中前两大方式份额趋同时的槽位排序逻辑。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
信用卡 | Visa、Mastercard | 约39% | 分期资格由发卡行驱动,请向收单方确认分期支持,因为并非所有BIN(银行识别号)都支持零利息拆分。 |
数字钱包 | Apple Pay、JKOPay | 约34% | 每种钱包的可用性和商户资质,请向提供商逐一确认。 |
基于现金的支付 | 便利店预付、门店取货付款、COD | 约15% | 该品类包含不同的支付和履约流程。请确认提供商支持哪些流程,以及订单何时算作已付款。 |
银行转账 | LINE Bank、Taiwan Pay | 约6% | Taiwan Pay能否使用,取决于提供商的方式覆盖。 |
借记卡 | Visa Debit、Mastercard Debit | 约4% | 请向提供商确认发卡行和线上支付覆盖。 |
储值卡 | EasyCard(悠遊卡)、iPASS(一卡通) | 不适用 | EasyCard公司将EasyCard描述为用于交通和小额消费的储值产品。线上受理需另行确认。 |
台湾支付方式到2030年将如何变化?
数字钱包预计到2030年从34%上升至40%,超越35%的信用卡。现金品类从15%下降至11%,银行转账从6%增长至8%。支付方式配置策略可以帮助商户优先配置卡和主流钱包,同时按客户和履约需求评估基于现金的选项。
中国台湾2025-2030年电子商务支付方式份额