土耳其电商市场是欧洲增长最快的数字商务环境之一,收入预计到2026年达到373.4亿美元,数字支付以24.99%的复合年增长率(CAGR)扩张。土耳其市场的决定性特征是根深蒂固的taksit(分期支付)文化,即使数字钱包和FAST即时银行转账系统获得发展,信用卡仍保持主导地位。
土耳其关键数据
国家 | 土耳其 |
|---|---|
人口 | 8600万 |
GDP(美元) | 1.565万亿 |
货币 | 土耳其里拉(TRY) |
数字支付CAGR(2025至2030年) | 24.99% |
预计2030年数字支付渗透率 | 67.45% |
土耳其买家最常用哪些支付方式?
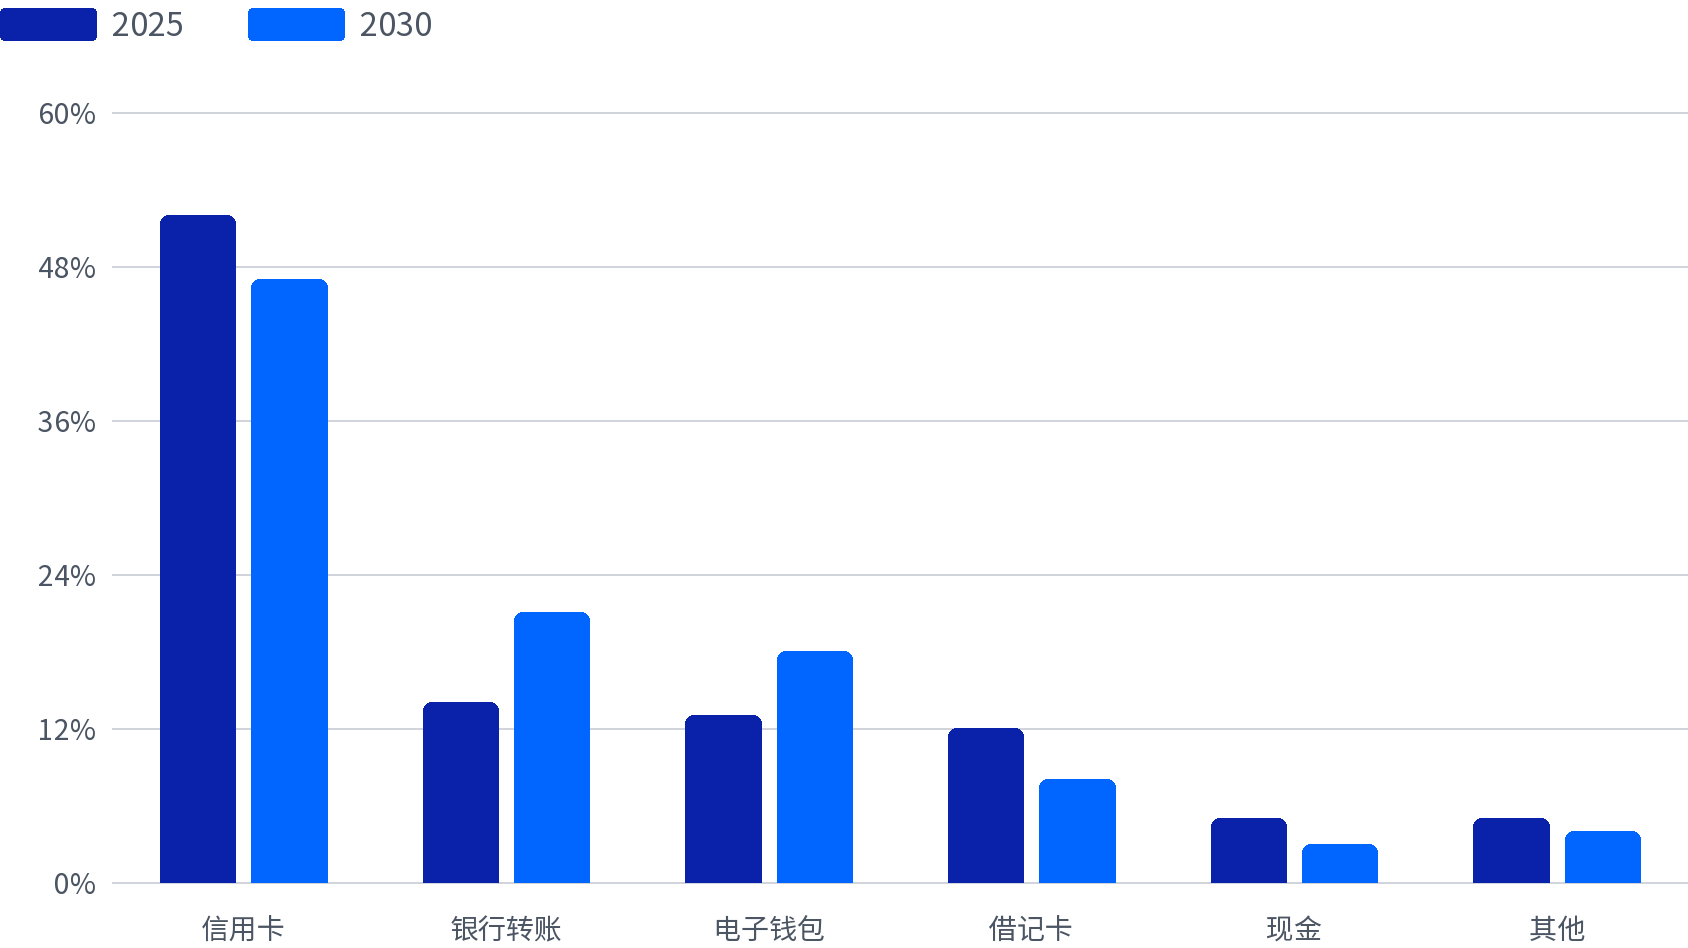
信用卡占2025年土耳其在线交易的52%,根植于taksit(分期)系统,其中大多数消费者购买分多个账单周期支付。银行转账占14%,是增长最快的细分;国内数字钱包占13%。信用卡和银行转账合计覆盖66%的土耳其电商量。土耳其2025年支付方式分布如下:
- 信用卡,52%,预计到2030年为47%。 Visa和Mastercard领先,本地Troy卡组织正在获得市场地位。没有taksit分期选项的商户在高客单价商品上会面临显著更高的放弃率。
- 银行转账,14%,到2030年上升至21%。 FAST支持7×24小时即时转账,其轻松寻址(Easy Addressing)层支持电话号码等标识符;FAST也可支持通过TR QR码发起的商户支付。
- 数字钱包,13%,到2030年上升至18%。 BKM Express和Papara是国内钱包的例子。PayPal于2016年6月停止在土耳其提供服务。
- 借记卡,12%,到2030年下降至8%。 通过与信用卡相同的国内和国际卡网络路由;随着消费者转向钱包和银行转账应用而下降。
- 现金,约5%。 现金仍是在线商务中的一小部分。
- 其他方式,约5%。 各项百分比因来源数据经过四舍五入,合计可能不等于100%。
土耳其2025年电子商务支付方式份额
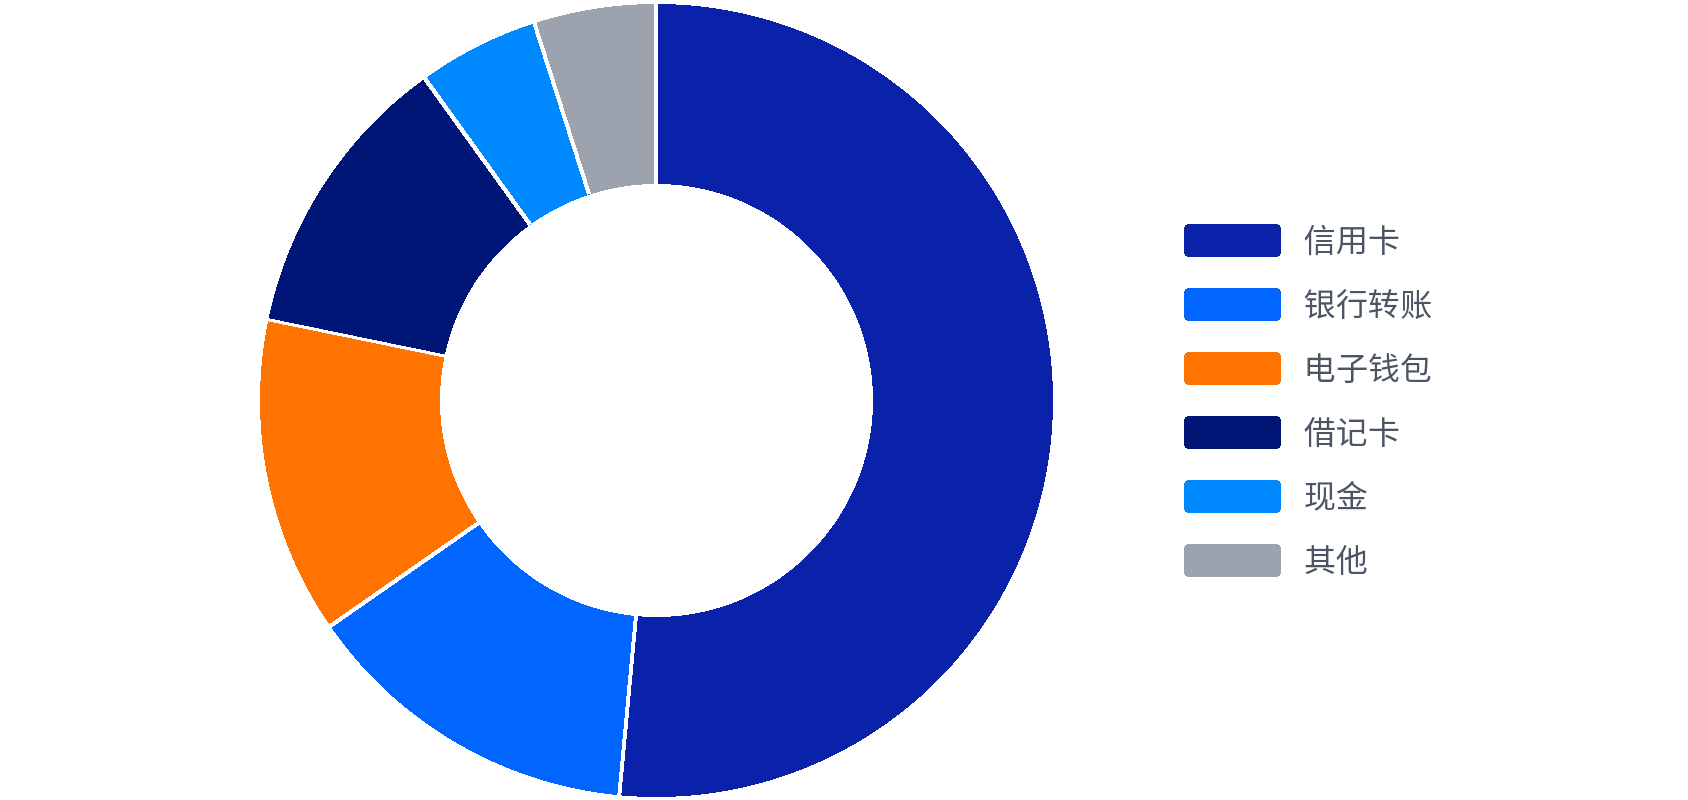
信用卡、FAST和数字钱包在土耳其的运作方式
土耳其的支付组合由信用卡分期、FAST银行转账和国内钱包构成。下表汇总主要的买家侧差异。关于常见的拒绝恢复做法,可参考支付失败处理指南。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
信用卡 | Visa、Mastercard、Troy | 约52% | 可用分期期数因卡、产品品类和当前规则而异。在结账展示分期选项前,请先确认有哪些可用选项。 |
银行转账 | FAST、TR QR | 约14% | FAST支持7×24小时账户间转账。买家可通过参与金融机构,使用IBAN、轻松寻址(Easy Addressing)标识符或TR QR码发起符合条件的支付。 |
数字钱包 | BKM Express、Papara | 约13% | 每种钱包当前的可用性,请向支付提供商确认。 |
借记卡 | Visa、Mastercard、Troy | 约12% | 借记卡共享卡网络路由但不支持taksit;对于高客单价商品,借记卡买家可能需要不同的促销激励来转化。 |
现金 | 不适用 | 约5% | 请结合客户需求和履约模式评估基于现金的选项。 |
其他 | 不适用 | 约5% | 来源百分比经过四舍五入,合计可能不等于100%。 |
土耳其支付格局到2030年将如何变化?
银行转账是突出的增长亮点,从14%上升至21%,因为FAST采用深化。数字钱包从13%增长至18%;信用卡从52%缓降至47%;借记卡从12%下降至8%,因为钱包和转账量吸收份额。对于需要决定如何在结账中排序这些方式的商户(taksit信用卡锚定支付栈,FAST作为互补的高意向通道),支付方式配置策略在土耳其语境下按买家采用率和结账难易度梳理每种方式。
土耳其2025-2030年电子商务支付方式份额