
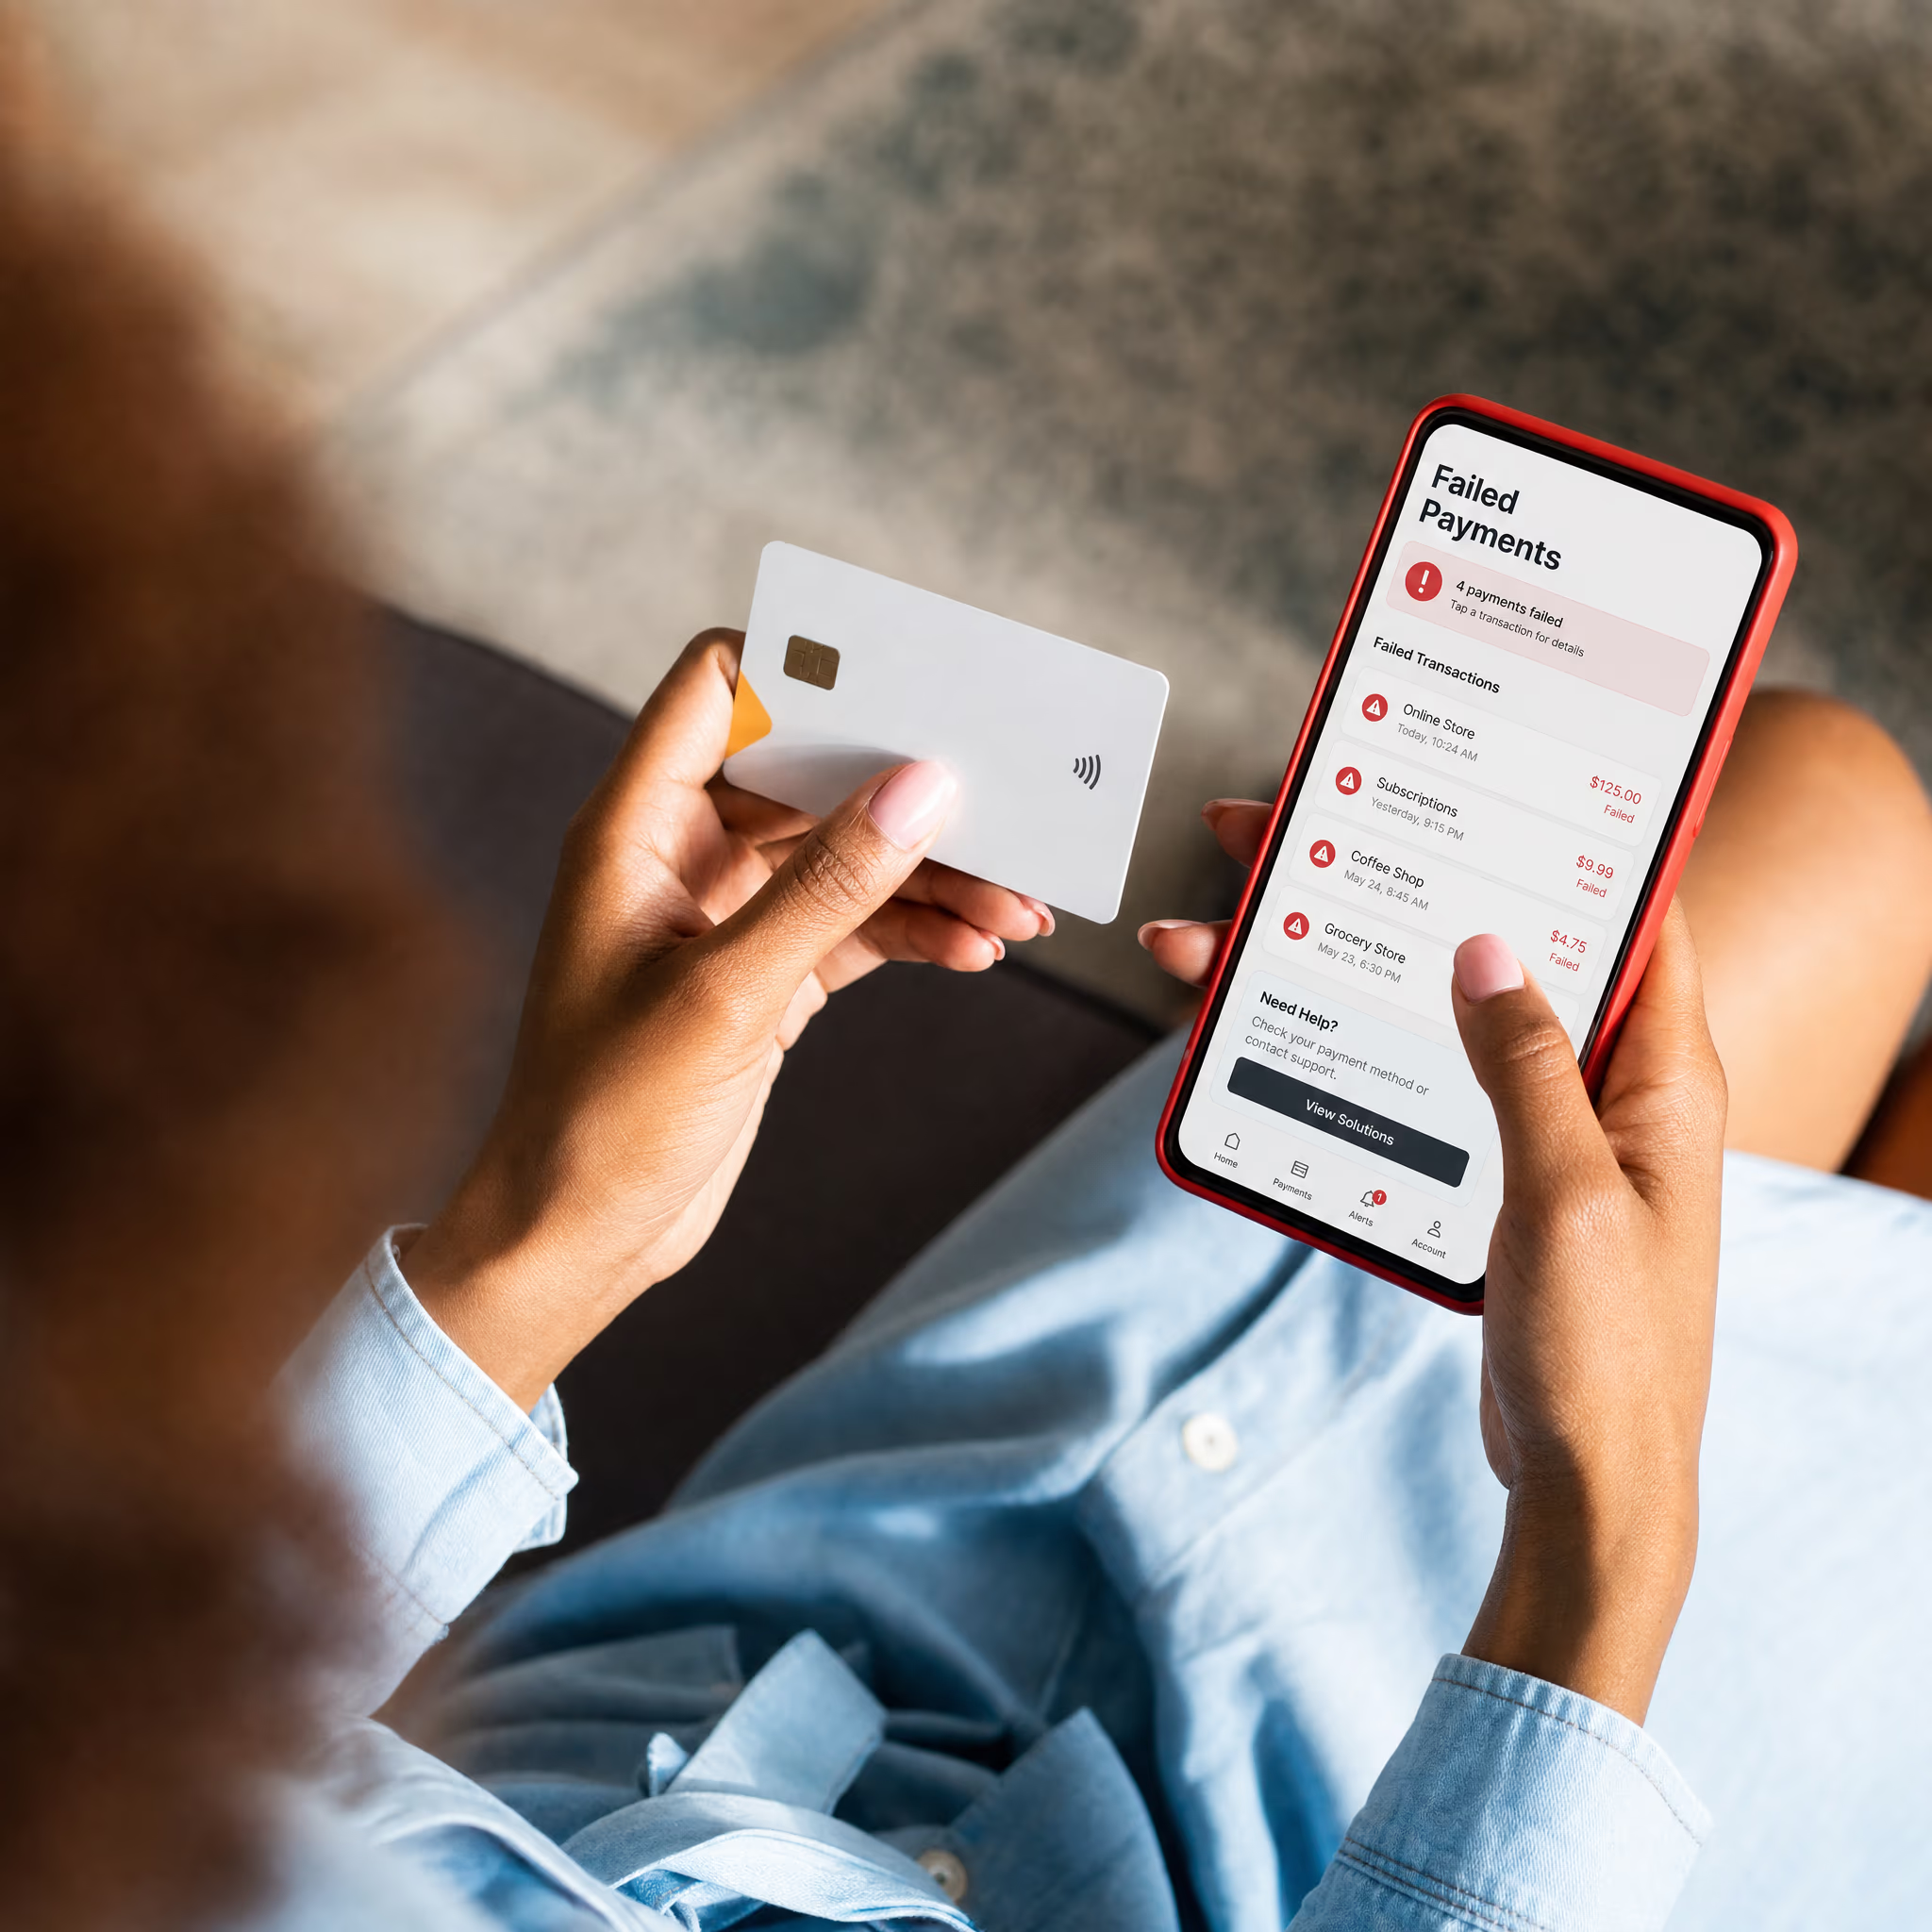
支付失败是指一笔支付尝试未能完成。跨境卡交易可能触发发卡银行的额外校验,但正确的应对取决于失败原因。拒付发生在支付成功之后,结算延迟也另当别论:它们都是相关的支付问题,但与结账失败不是一回事。
核心要点
- 授权率衡量的是获得批准的支付尝试,而不是独立买家数或订单数。
- 路由可以优化符合条件的卡支付路径,但换一种支付方式,需要买家重新选择、走一遍全新流程。
- 3D验证可以帮助卡片认证;对符合条件的拒付,商户可以提交证据申诉。
- 支付确认与商户打款时间是两回事,打款时间取决于支付服务商和协议。
为什么跨境商户的电商支付授权率会下降
授权率是发卡银行批准的支付尝试占已提交尝试的比例。跨境交易可能面临额外的校验,触发点可能是地理位置、货币、认证、欺诈信号或发卡行政策。
以巴西为例,我们对巴西市场的研究发现,当地跨境卡授权率低于60%,而Pix本地支付成功率高于90%。这两个数字描述的是同一市场内两种不同的支付流程,并非普适的跨境平均值。
支付尝试不等于独立买家或订单:一笔订单可能产生多次尝试。估算流失订单或收入之前,先确保授权与完成两类口径的对比基准一致。
想知道怎么把完成更快的本地支付方式排到跨境卡前面,参见我们的电商结账优化指南。
如何修复失败的跨境卡支付
修复方式要与失败原因相匹配。对发卡银行已经明确拒绝的交易反复重试只会浪费尝试次数;反过来,一个只需更新卡片信息就能解决的拒绝如果被忽略,流失的就是一个本可以留住的买家。
如何区分软拒绝与硬拒绝
卡支付拒绝分为两类,类别决定了应对方式。
- 软拒绝: 发卡银行批准了交易,但某条业务规则或支付处理方拒绝了它,因此再次尝试有可能成功(Visa Acceptance)。
- 硬拒绝: 发卡银行直接拒绝了这笔支付。用同一张卡重试不会成功,买家需要换一种支付方式。
下表列出最常见的失败原因和对应的处理动作。
失败原因 | 通常意味着什么 | 应该怎么做 |
|---|---|---|
卡片信息无效或已过期 | 卡号、有效期或安全码不匹配,或卡片已过期 | 请买家更正或更新支付信息,然后用同一张卡再次尝试 |
需要完成认证 | 发卡银行或支付处理方要求更强的验证,例如3D验证 | 将买家引导至相应的认证流程;不要为了绕开认证而更换处理路径 |
网络或处理错误 | 该交易没有返回明确的最终状态 | 重试前先确认该交易的最终状态,避免买家被重复扣款 |
临时性状况(余额不足或临时冻结) | 发卡银行已批准,但当前资金或额度不可用,属于软拒绝 | 在支付服务商规则允许的范围内稍后重试,若该状况持续存在则通知客户 |
硬拒绝(挂失卡、被盗卡、授权被撤销) | 发卡银行直接拒绝授权 | 停止对该卡的自动重试,请买家选择其他可用的支付方式 |
这些分类遵循各支付处理方自身的规则,并非统一的行业标准;哪些响应码算作硬拒绝,会因收单网关和卡组织而异。决定怎么做之前,先读您的网关返回的原因码。
可以自动修复的部分:路由与重试
路由和重试是不需要买家做任何操作就能用上的两种修复手段。智能卡路由依据交易和通道信号,在符合条件的卡处理路径之间做出选择;它不会把一个失败的卡支付悄悄转换成另一种需要买家授权的支付方式。
在我们的区域支付指南中,我们发现Antom的Card Revenue Booster能在50毫秒的决策窗口内完成路由与认证决策。2025年大促期间,它在AliExpress的一次部署中将卡授权率提升了2%至3%,并通过自动重试挽回了约2%的流失订单。这只是单一部署的结果,可以当作一个案例参考,但不能当成您自己结账表现的基准。
重试次数要有上限,并与失败原因相匹配。过于密集的重试可能被卡组织视作欺诈,还会推高争议数量;硬拒绝不应被自动重试。网络或处理错误发生后,先确认交易的最终状态再重试,避免买家被重复扣款。
当重试不奏效时,让买家选择另一种支付方式
有些失败无法靠再试一次来解决,需要买家采取行动。当一张卡确实不能再用时,引导买家在同一个结账页面里选择另一种可用的支付方式。
需要买家做什么,取决于所选的支付方式。在巴西,Pix支付要求买家扫码或复制Pix码,在银行App中核对并确认;在马来西亚,FPX支付会把买家跳转到其网上银行授权转账。这两种都不是自动的卡重试,因为它们都是全新的、由买家授权的支付流程。
我们的区域支付指南还发现,支付失败时,一句清楚的提示再配上另一个可用的支付选项,大约能挽回6%本会流失的订单。除非支付服务商给出了具体的拒绝原因,否则提示措辞应保持中性,例如“这笔支付没有完成,请尝试另一种可用的支付方式。”
拒付与支付失败有什么区别?
支付问题很容易被混为一谈,但拒付、到账延迟和结账失败是三种不同的事件,各有各的解决办法。
拒付发生在支付成功之后,由买家或其银行对这笔扣款提出异议。到账延迟发生在支付确认之后,指收单网关确认买家付款与向您打款之间的这段时间。两者都不是支付失败。
如果确实收到一笔拒付,请按适用的争议流程提交订单详情、物流记录、退款政策和客户沟通记录等证据进行申诉。结果取决于争议原因、证据、提交时限以及卡组织或支付服务商的规则,没有哪方可以保证胜诉。具体操作可参阅我们的拒付处理指南。
应对争议只是解决问题的一半,另一半是减少走到争议阶段的交易数量。两项措施在这方面起主要作用:
- 3DS 2.0 会把交易数据发送给发卡银行做风险评估:银行可能直接放行,也可能要求进一步验证,例如一次性密码(OTP)、银行App确认或生物识别(参见EMVCo 3-D Secure流程)。
- A2A(账户间转账) 在银行账户之间直接转移资金,不经过卡网络的拒付流程,因此不会产生卡拒付。退款、欺诈处理、撤回和争议遵循各支付方式自身的规则。
在争议应对方面,我们内部运营使用的AI拒付助手将争议胜诉率提高了3个百分点,处理时长缩短了46%。
打款时间由您的支付服务商和所签署的协议决定,可能滞后于支付本身。某种支付方式可能实时确认买家的付款,商户却要更晚才收到钱,因此请逐一核对每种支付方式的结算条款,不要假设实时支付就等于实时到账。