英国是欧洲最成熟的数字支付市场之一,数字支付交易价值超过3656亿美元。2025年,数字钱包以40%份额成为第一大在线支付品类。市场预计到2030年以17.22%的复合年增长率(CAGR)增长,受Open Banking扩张、BNPL(先买后付)主流化以及SCA(强客户认证)合规要求塑造。
英国概览
国家 | 英国 |
|---|---|
人口 | 6950万 |
GDP(美元) | 3.959万亿 |
货币 | 英镑(GBP) |
2025年数字支付交易价值 | 超过3656亿美元 |
英国买家最常用哪些支付方式?
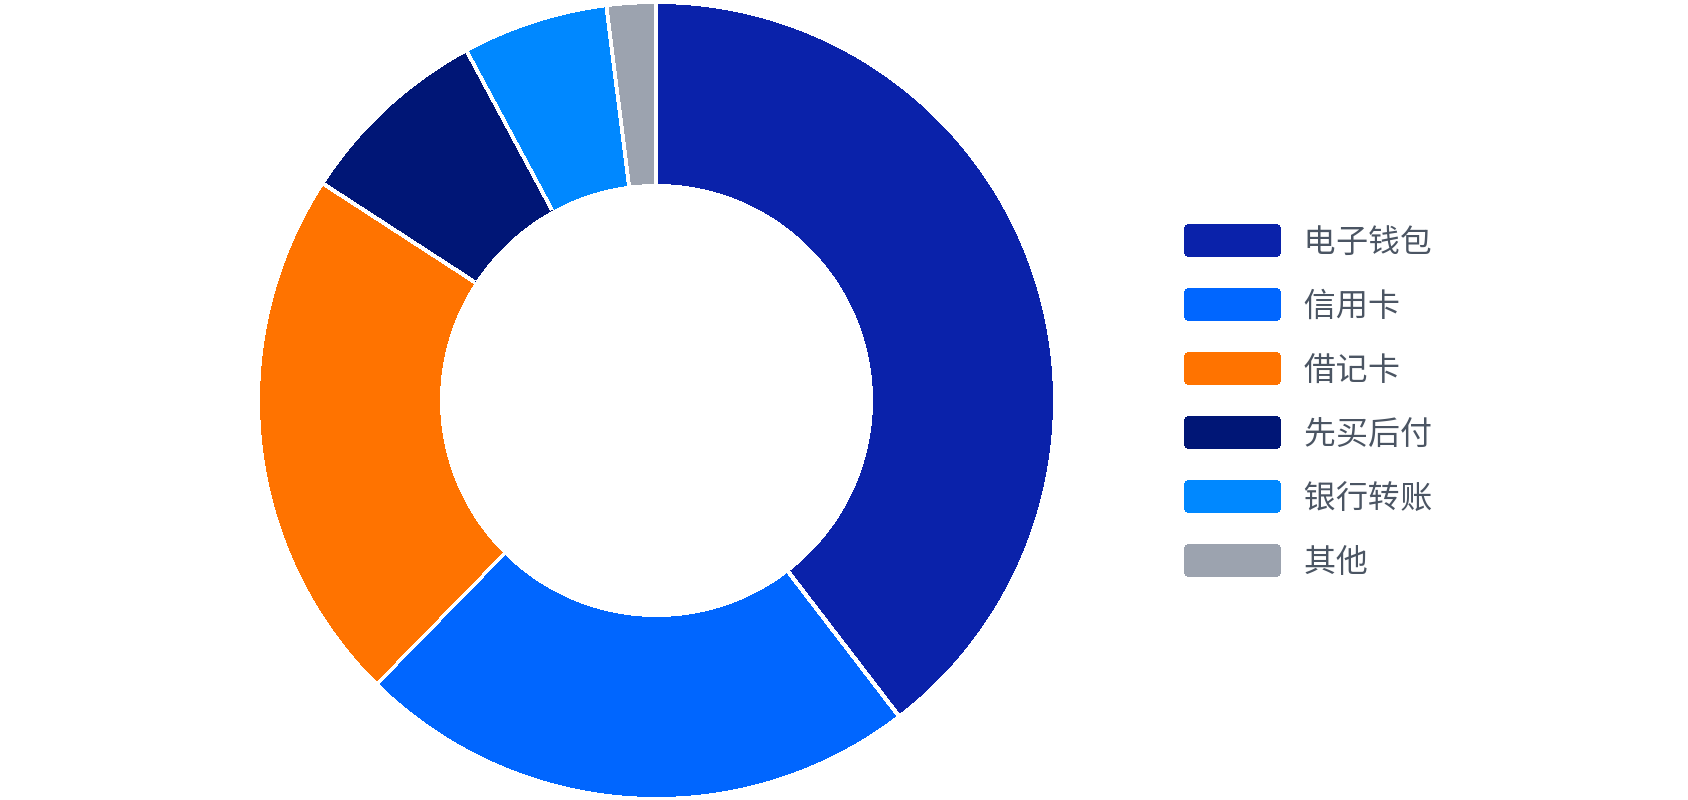
数字钱包是2025年英国电商最大的单一品类,占40%。信用卡占23%,借记卡占22%,两个卡品类合计占45%。BNPL占8%。英国2025年支付方式分布如下:
- 数字钱包,40%,到2030年上升至50%。 Apple Pay、Google Pay和PayPal是主流选项。认证取决于支付凭证和交易,部分Google Pay流程可能仍需3DS。
- 信用卡,23%,预计到2030年约18%。 Visa领先,Mastercard紧随其后。商户应监控欺诈和争议,并向收单方确认当前的VAMP要求。
- 借记卡,22%,预计到2030年约17%。 大体稳定但随着钱包采用增长而下降。英国发行的借记卡通常已注册3DS2(3-D Secure版本2),确保您的网关支持无摩擦流程,否则SCA挑战将提高放弃率。
- BNPL,8%,到2030年上升至9%。 Klarna、Clearpay和Zilch是主流选项。消费者信贷风险、商户结算、退款和争议因产品和合同而异。
- 银行转账,6%,预计到2030年为5%。 Open Banking支持账户间转账,具体支付和退款流程取决于提供商。
英国2025年电子商务支付方式份额
数字钱包、卡和Open Banking在英国的运作方式
英国支付格局由SCA要求和Visa VAMP等卡网络监控计划塑造。下表比较每种方式的买家体验和关键结账考虑。对于处理卡拒绝或争议的商户,支付失败处理指南介绍了恢复和争议管理做法。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
数字钱包 | Apple Pay、Google Pay、PayPal | 约40% | 认证取决于支付凭证和交易。Google Pay可能返回已认证载荷,或返回需要风险检查并在适用时进行3DS的PAN(主账号)。 |
信用卡 | Visa、Mastercard | 约23% | 监控欺诈和争议,并向收单方确认当前的卡网络监控要求。 |
借记卡 | Visa Debit、Mastercard Debit | 约22% | 英国发行的借记卡通常已注册3DS2,确保您的网关支持无摩擦流程,否则SCA挑战会中断低风险借记卡交易并提高购物车放弃率。 |
BNPL | Klarna、Clearpay、Zilch | 约8% | 消费者信贷风险、商户结算、退款和争议因产品和合同而异。 |
银行转账 | Open Banking/账户间转账 | 约6% | 支付确认、退款和争议处理取决于提供商和支付流程。 |
英国支付格局到2030年将如何变化?
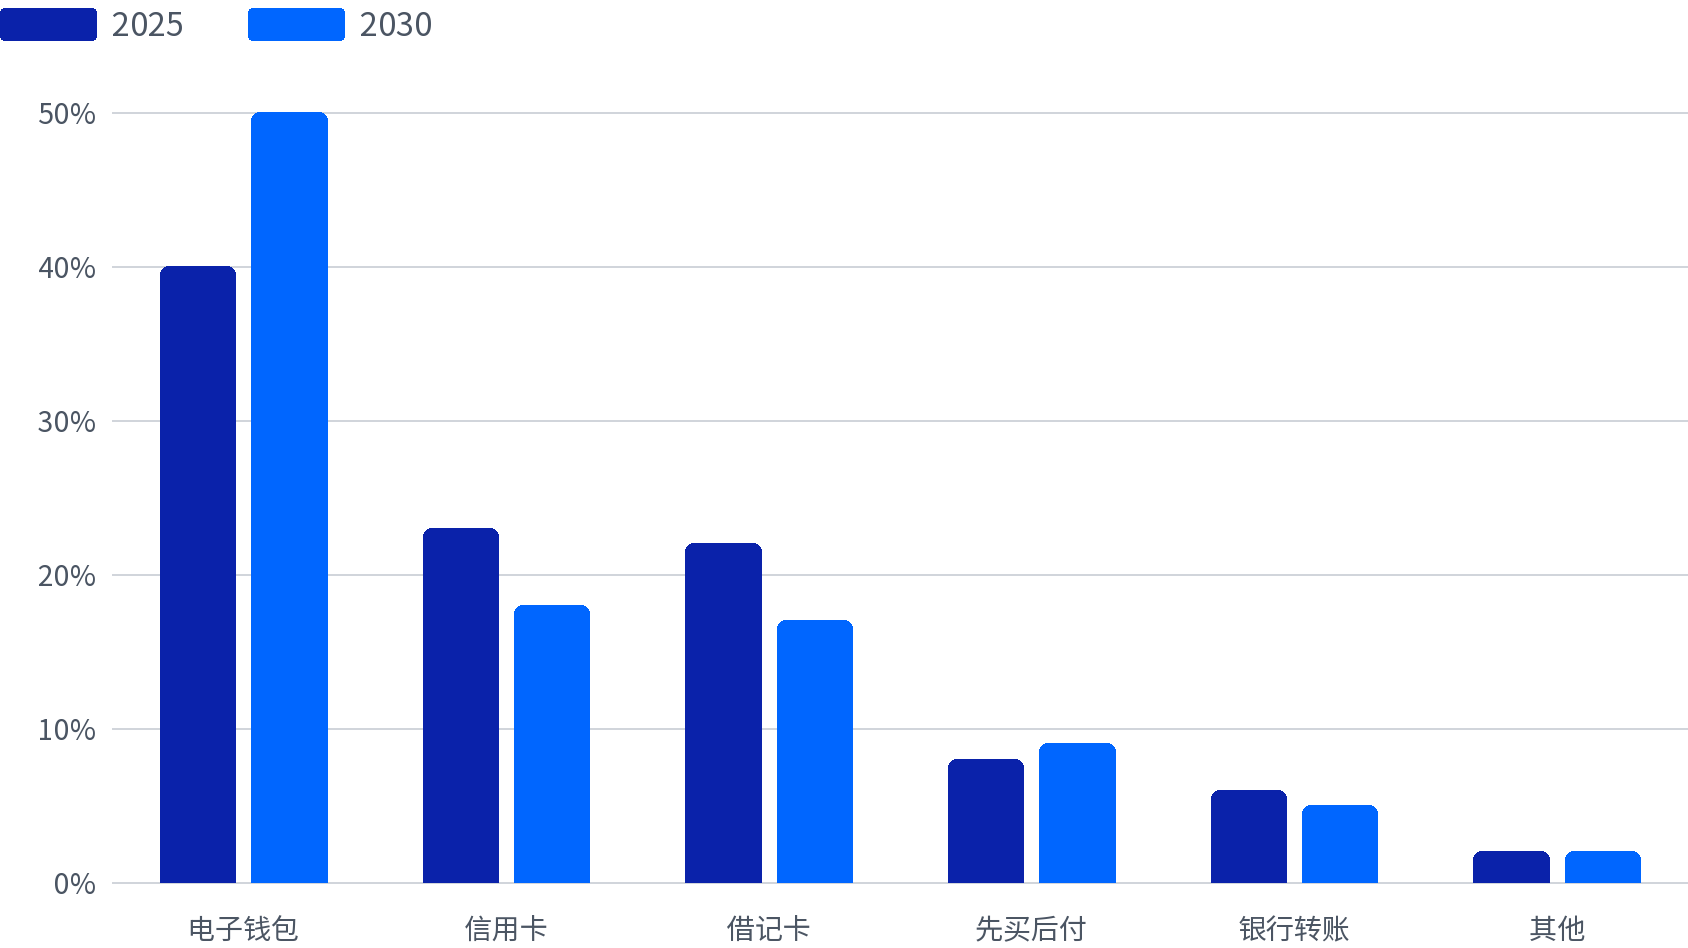
数字钱包从40%增长至50%,因为Apple Pay和Google Pay深化卡绑定采用。信用卡从23%缓降至18%;借记卡从22%降至17%,因为卡凭证迁移到钱包层。BNPL从8%增长至9%。对于配置结账以反映这种钱包主导轨迹的商户,支付方式配置策略提供了一个考虑到英国重叠的钱包-卡关系和BNPL提升角色的配置方法。
英国2025-2030年电子商务支付方式份额