
越南正在经历快速的数字支付转型。2025年,3950万数字支付用户产生超过367亿美元的交易规模,39.03%的普及率正在快速上升。市场的决定性动态是移动钱包和通过VietQR(越南快速响应码)国家标准的基于QR的银行转账并行增长,而COD(货到付款)在庞大的无银行账户人口中仍具有结构性意义。
越南市场概览
国家 | 越南 |
|---|---|
人口 | 1.023亿 |
GDP(美元) | 4850亿 |
货币 | 越南盾(VND) |
2024至2028年电商市场复合年增长率 | 7.29%(Statista) |
数字支付普及率 | 39.03%(3950万用户;Statista 2025) |
越南买家最常用哪些支付方式?
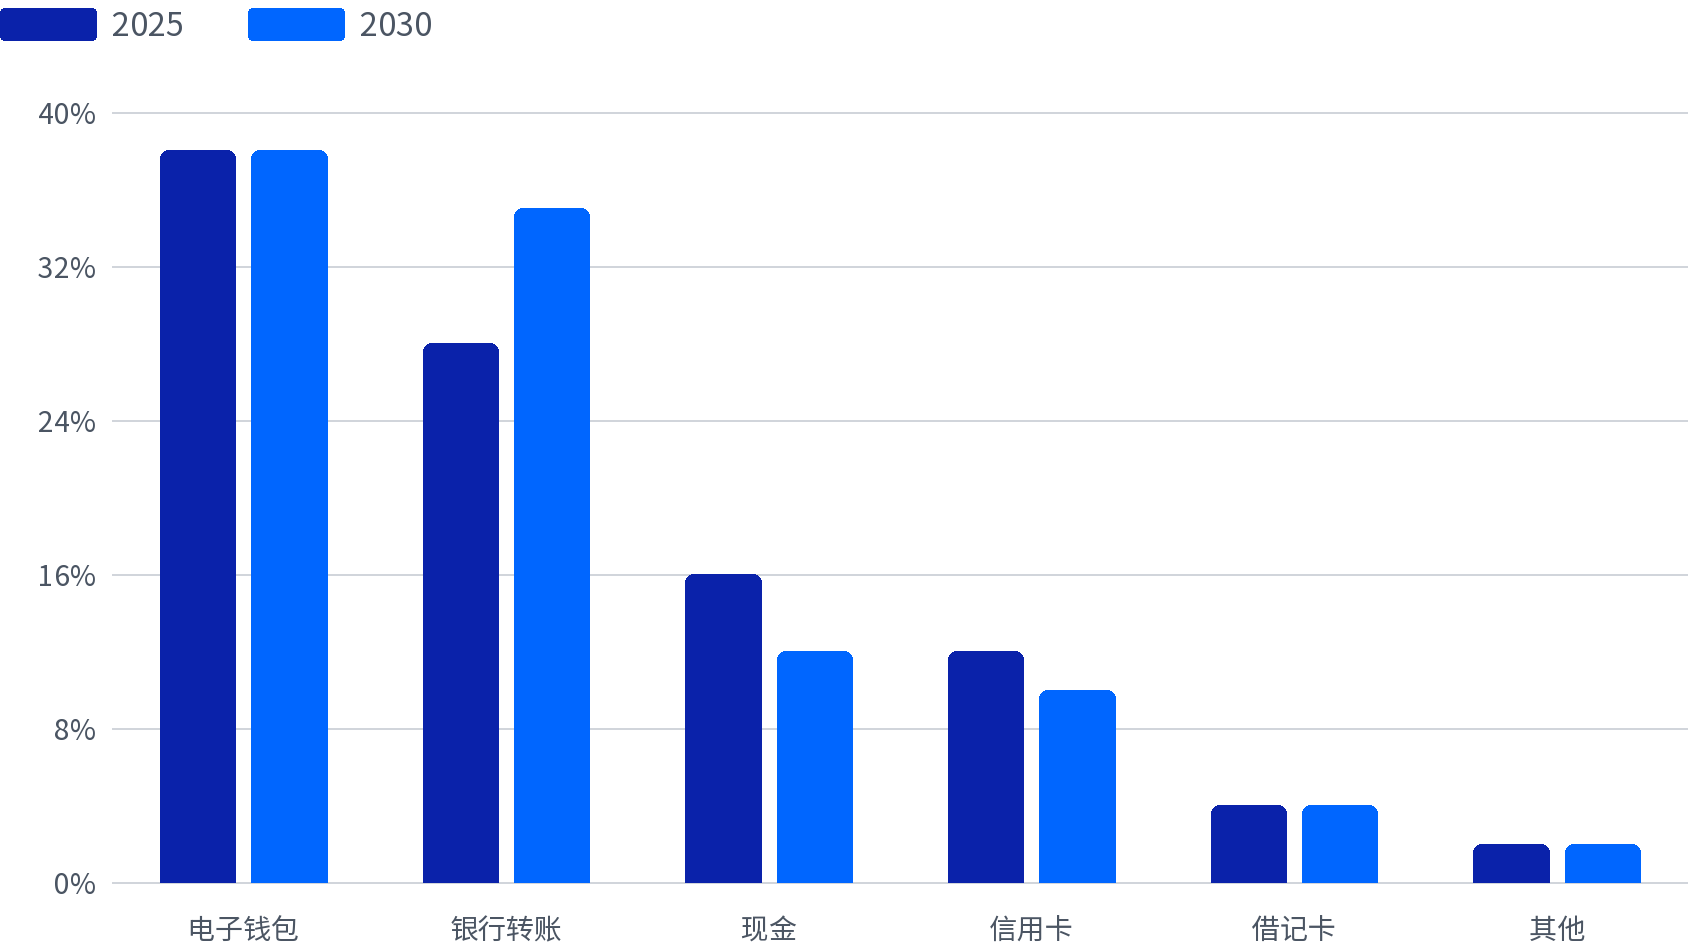
数字钱包占越南电商市场的38%,银行转账占28%,COD占16%。钱包和银行转账合计覆盖66%的在线交易量。2025年越南支付方式分布如下:
- 数字钱包,38%。 MoMo、ZaloPay和ShopeePay是主导平台。钱包份额预计到2030年保持在38%,同时绝对交易金额随整体市场增长而增长。
- 银行转账,28%,预计到2030年达到35%。 增长最快的细分。2025年二维码支付交易金额激增151%,同期VietQR持续扩张。VietQR是连接各参与银行的国家互操作标准。
- COD,16%。 高于亚洲平均水平。约44%的越南人口没有银行账户;COD作为首次购买者的信任桥梁,特别是在时尚和低客单价品类中。
- 信用卡,12%,到2030年下降至10%。 NAPAS、Visa和Mastercard是主要卡组织。对国际购物者和高收入城市买家比大众市场国内结账更相关。
- 借记卡,4%。 主要用于ATM取款而非在线结账,限制了电商相关性。
越南2025年电子商务支付方式份额
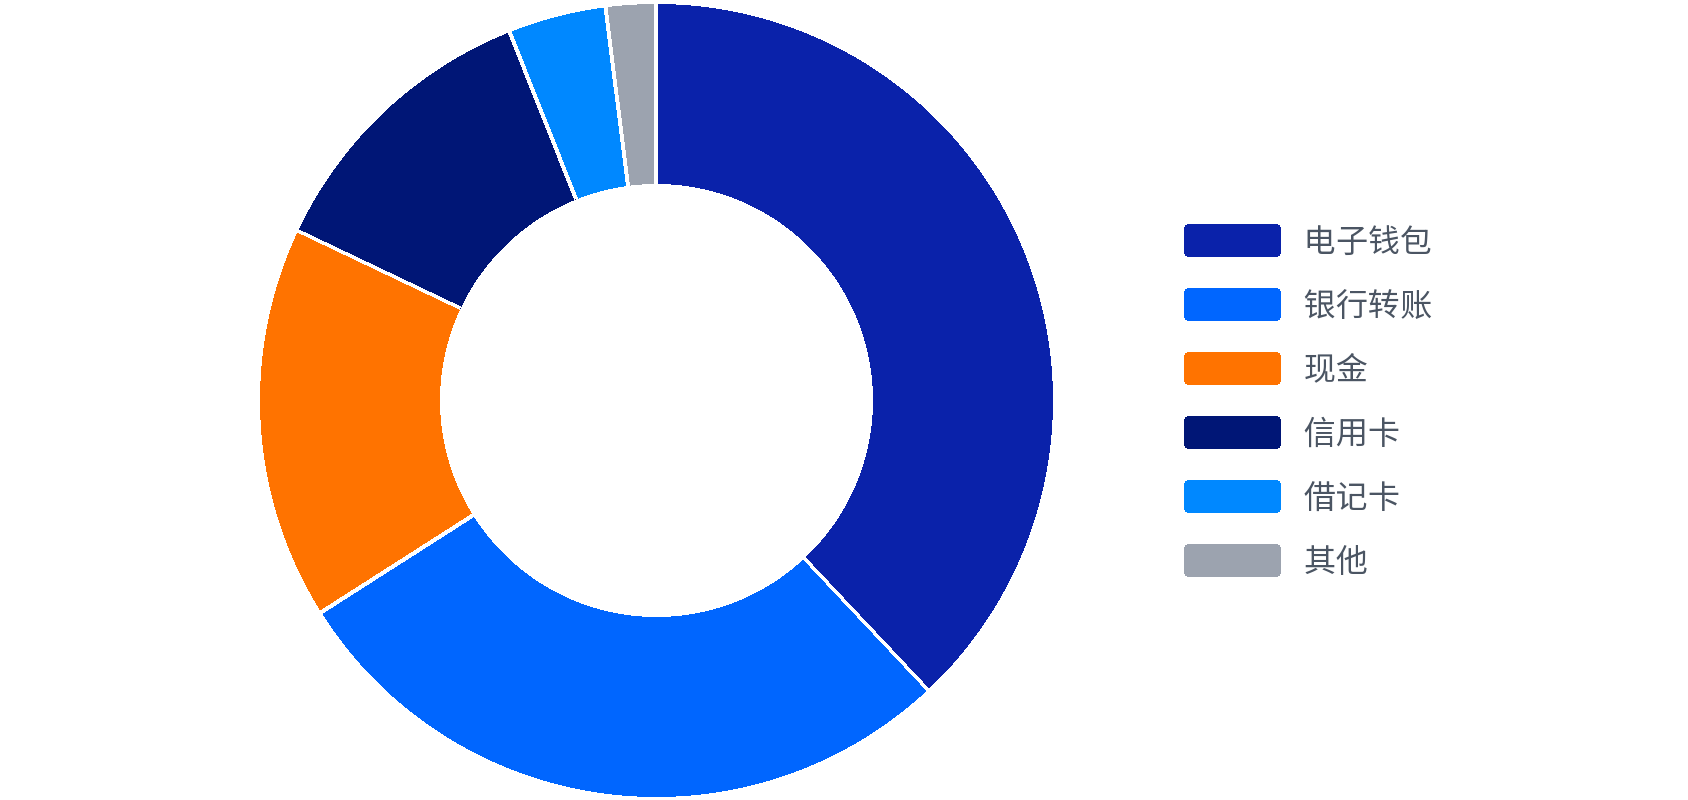
MoMo、VietQR和COD在越南的运作方式
越南的三个主导通道,钱包、VietQR银行转账和COD,各自带有不同的集成要求、结算规则和转化影响,影响商户如何配置和排序其结账。下表涵盖了关键平台以及每种方式特有的运营要点。
MoMo和ZaloPay把支付与其他消费服务结合在一起,VietQR则在各参与银行之间提供互操作的QR标准。支付方式配置策略可以帮助商户处理钱包、银行转账和COD组合所需的不同配置逻辑。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
数字钱包 | MoMo、ZaloPay、ShopeePay | 约38% | 主流本地钱包为越南买家提供移动优先的结账体验。 |
银行转账 | VietQR关联银行 | 约28% | VietQR是国家互操作标准,一个QR码连接所有参与银行;无需按银行集成。 |
COD | GHN、GHTK | 约16% | 商户需要考虑配送拒收、退货和现金回笼较慢的问题。 |
信用卡 | NAPAS、Visa、Mastercard | 约12% | 跨境交易需要SBV(越南国家银行)合规,这会影响哪些支付网关具备资质。 |
借记卡 | NAPAS | 约4% | 电商占比小于钱包、银行转账、COD和信用卡。 |
越南支付格局到2030年将如何变化?
银行转账是突出的增长亮点,预计到2030年随着VietQR普及和数字基础设施扩展,从28%上升至35%。COD从16%下降至12%,因为无银行账户人口减少。钱包份额在百分比上持平在38%,因为绝对交易量随市场增长。关于在越南结账中排序MoMo和VietQR,请参阅电商结账优化指南,了解在钱包和银行转账份额接近匹配的市场中的多通道结账配置。
越南2025-2030年电子商务支付方式份额