美国2025年估计有2.62亿数字支付用户,报告渗透率为76.38%。数字钱包以40%引领在线交易金额,其次是信用卡32%和借记卡16%。
美国市场速览
国家 | 美国 |
|---|---|
人口 | 3.418亿 |
GDP(美元) | 30.62万亿 |
货币 | 美元(USD) |
数字支付用户渗透率 | 76.38%(2025年) |
数字支付CAGR(2025至2029年) | 21.66% |
美国买家最常用哪些支付方式?
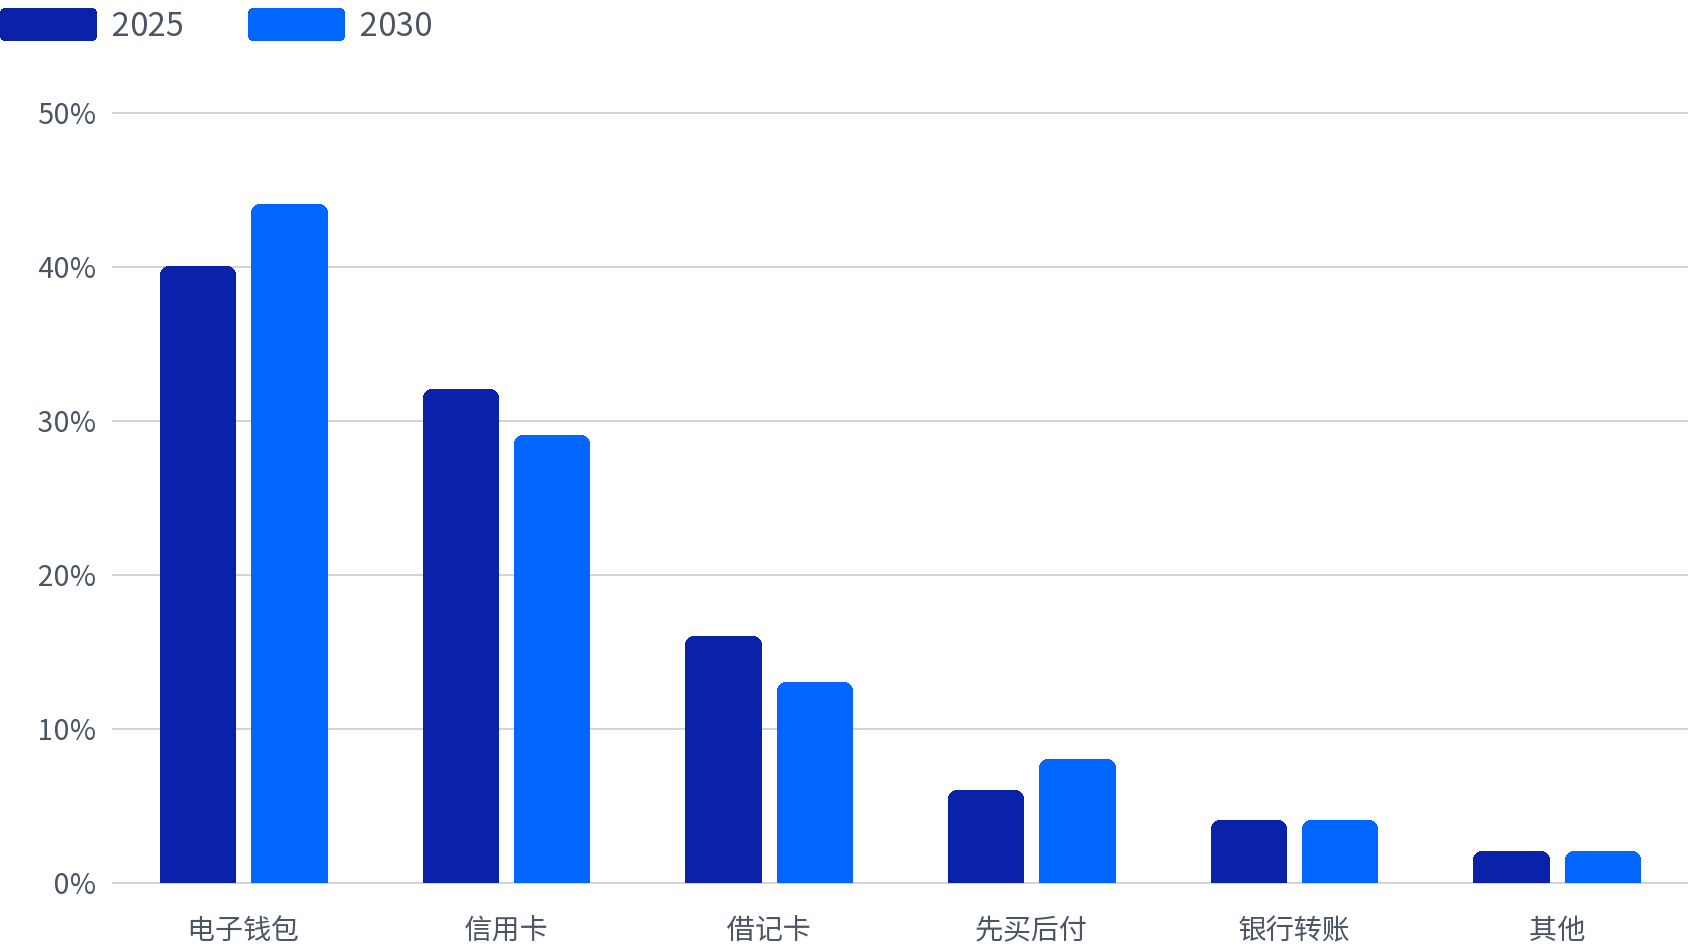
数字钱包在2025年以40%引领美国电商,其次是信用卡32%和借记卡16%。BNPL(先买后付)占6%的份额,美国BNPL市场预计未来五年以13%的复合年增长率增长。钱包和信用卡合计覆盖约72%的美国在线交易量。美国2025年支付方式分布如下:
- 数字钱包,40%,到2030年增长至44%。 Apple Pay和Google Wallet通过免去手动输卡的卡绑定逻辑占主导。提供钱包支付能让移动端购物者更容易完成支付,并明显提升转化。
- 信用卡,32%,预计到2030年为29%。 Visa的品牌份额领先,Mastercard紧随其后。越来越大比例的信用卡消费通过钱包通道完成,而非直接输入卡号。
- 借记卡,16%,预计到2030年为13%。 随着钱包吸收交易量而下降。银行正通过Paze等举措加速这一转变,在银行层面强化数字卡绑定。
- BNPL,2025年占6%,预计到2030年达到8%。 美国BNPL市场预计未来五年以13%的复合年增长率增长,支撑来自Affirm、Klarna等提供商以及零售商分期计划。对于高客单价商品,BNPL能把购买犹豫转化为延期付款承诺,从而提高平均客单价(AOV)。
- 银行转账,4%,到2030年保持稳定。 ACH credit和ACH debit是常见的美国银行支付形式。处理和商户资金到账取决于支付配置和提供商。
美国2025年电子商务支付方式份额
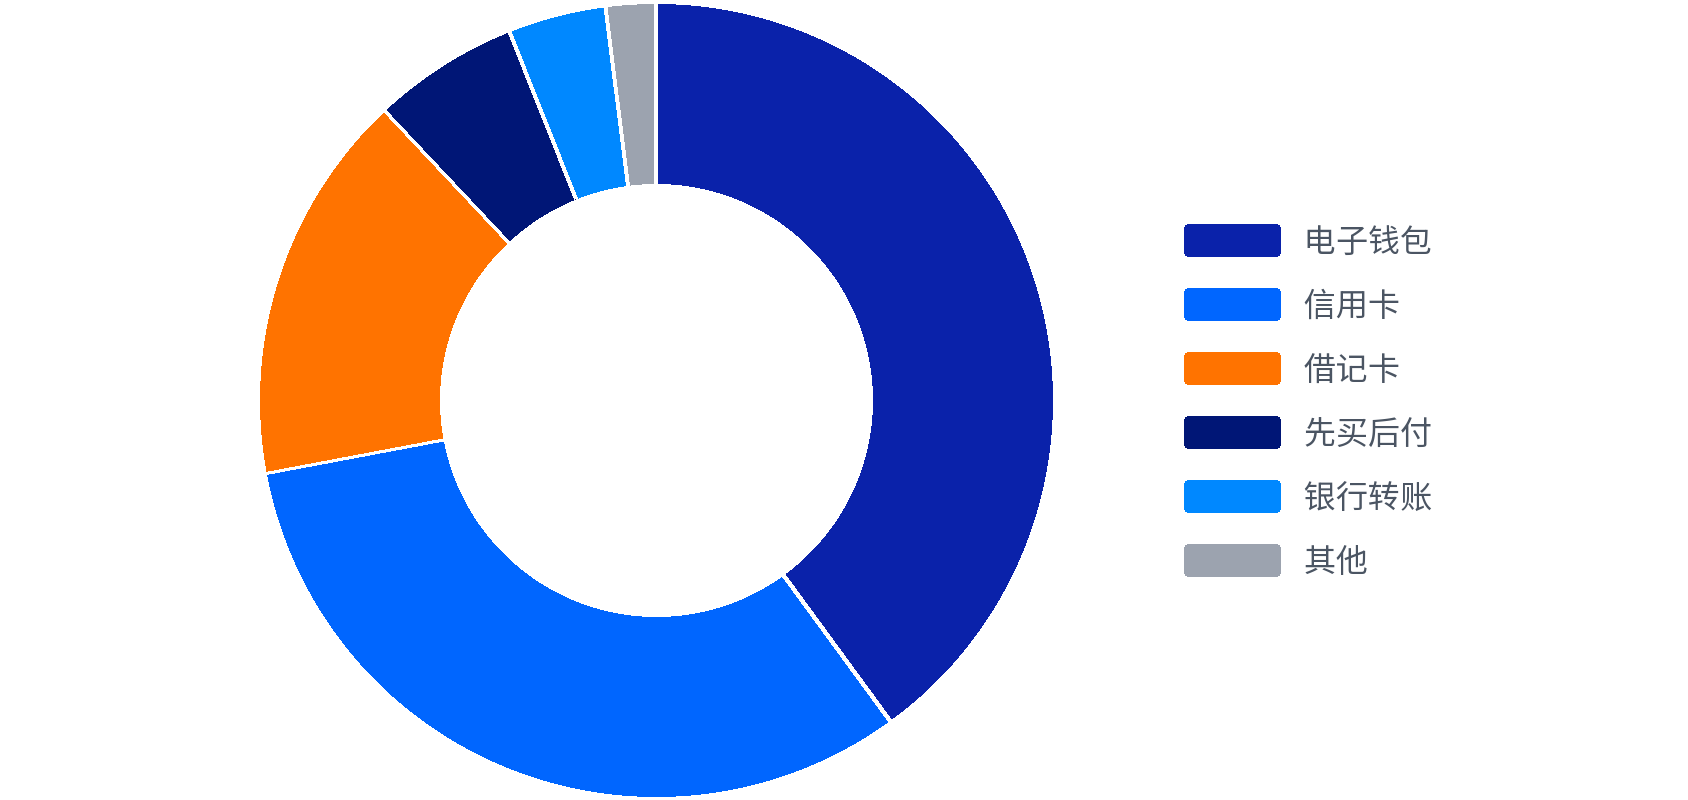
数字钱包、信用卡和ACH在美国的运作方式
美国支付栈由钱包、卡、BNPL和银行支付构成。消费者保护、卡网络程序和提供商争议流程可能相互重叠,商户应遵守每个案件给出的截止期。Visa已用范围更广的Visa收单监控计划(VAMP)取代VDMP。商户应向收单方确认当前要求。支付失败处理指南介绍了一般的恢复做法。
支付方式 | 主要平台 | 约占份额 | 商户须知 |
|---|---|---|---|
数字钱包 | Apple Pay、Google Wallet | 约40% | 钱包结账绕过手动输卡,减少卡号错误导致的拒绝交易;上线前请测试卡绑定流程。 |
信用卡 | Visa、Mastercard | 约32% | 越来越大比例的信用卡消费通过钱包通道(经Paze和银行数字服务)完成,而非直接输入卡号;请单独监控来自钱包的卡授权率。 |
借记卡 | Visa Debit、Mastercard Debit | 约16% | Regulation E为适用的电子资金转账提供错误解决权利;适用的卡网络或提供商程序可能同样相关。 |
BNPL | Affirm、Klarna | 约6% | 提供商可能承担消费者的还款风险,但商户仍可能对购买争议负责。根据Affirm美国争议流程,客户胜诉时商户可能需要退还退款并支付费用。 |
银行转账 | ACH及银行账户支付 | 约4% | ACH debit允许经授权的商户发起扣款;ACH credit由付款人发起。时间和费用取决于产品和提供商。 |
美国支付格局到2030年将如何变化?
数字钱包到2030年从40%增长至44%。信用卡从32%降至29%;借记卡从16%降至13%,因为卡凭证通过Apple Pay、Google Wallet和Paze迁入钱包层。BNPL从6%增长至8%。对于同时评估ACH debit和卡的订阅商户,非自愿流失指南介绍了支付恢复做法。
美国2025-2030年电子商务支付方式份额